



Geçen yazıda cari açığı oluşturan unsurlar ve bunların riskleri üzerinde durmuştum. Bu yazıda amacım cari açığın finansmanı tarafındaki riskleri de açıklamaya çalışmak. Aşağıda anlaşılacağı gibi, Türkiye’de cari açığın finansmanında son dönemde farklı yönelişler ve sıkışmalar görülüyor.
Cari açık yolunda gözlemler
Bu konudaki verilere bakmadan önce, konuyla ilgili birkaç gözlemde bulunmak isterim. Bilindiği gibi ABD dünyada en yüksek cari açığı olan ülkedir. Başkan Trump ve yönetimi, yüksek cari açığı düşürmek üzere ithalat üzerindeki gümrük tarifelerini yükseltmeyi önemli gördü.
Bu politika dış ilişkiler, istihdam, mali hedefler gibi birçok başka amaç için de kullanıldığından büyük belirsizlikler ve dalgalanmalar yarattı. Kısacası bir taşla birçok kuş vurulmaya çalışıldı. Ancak en azından başlangıçta cari açık sorununu geriletmeye yönelikti.
Trump ve yönetimi, cari açığı daraltmak için gümrük tarifeleri yanında üretimde ve hizmetlerde yapay zekâ (YZ) unsurlarının beslediği yeni teknolojileri kullanmayı da çok önemsiyor. Böylece verimlilik artacak, maliyetler ve fiyatlar/enflasyon düşecek hesapları yapıldı, yapılıyor.
Bu çerçevede yönetim YZ ve yeni teknoloji üreten şirketlerle toplantılar düzenliyor. En son iki gün önce YZ, teknoloji güvenliği ve ABD’nin dünyada teknoloji önderliği konularında toplantı yapıldı. Daha önce de YZ için gereken işgücünün yetiştirilmesi ve devletin yeni teknoloji üreten şirketlere ortaklığı da konuşulmuştu.
Trump inişli çıkışlı, güven duyulmayan, günahı çok bir kişiliktir. Ancak teslim etmek gerekir ki, kendisi ve takımı YZ ve yeni teknolojiler ile cari açığı düşürmek için önemli mesai yaptılar.
YZ ve yeni teknolojiler konusunda uygun altyapıyı oluşturmak üzere Vietnam da yoğun mesai yaptı yapıyor. Örneğin 2030’a kadar 500 bin YZ uzmanı yetiştirme projesi üç yıldır yürürlükte. YZ için gerekli veri merkezlerinin altyapıları oluşturuldu.
Bu veri merkezleri yoğun elektrik tüketiyor. Vietnam bunlara ucuz elektrik sağlamayı garanti ediyor. Örneğin, elektrik fiyatı Singapur’dakinin üçte biri kadar. Haliyle bunların işletme maliyeti Singapur’dan yüzde 50 kadar daha düşük. Le (29 Haziran 2026).
Sonuçta son 3 yılda Samsung, Intel, Tayvanlı TSMC, Qualcomm ve Apple Vietnam’da YZ algoritmalarının yarı-iletkenleri için yeni veya ek üretim kapasitesi yarattılar. Lead the Shift (Mart 2026). Vietnam’ın yeni başkanı To Lam YZ, yarı-iletkenler ve yeni teknolojiler konusunda hedefler koyuyor. Le (29 Haziran 2026).
Haziran 2025’te Kore’de başkan seçilen Lee Jae Myung da ülkesinin YZ ve yarı-iletkenler arz zinciri içinde zaten önemli olan payını daha da yükselteceğini söylüyor. Bunu seçilirken vurguladı.
Lee Jae Myung, konuyu 2026 Temmuz sonunda NVIDIA ve Open AI başkanlarının da olduğu toplantıda dile getirdi. Onlara arz zinciri garantisi verdi. The Korea Times (24 Temmuz 2026). Benzer çabaları Japonya, Hollanda, Tayvan gibi birçok ülkede görüyoruz.
Tüm bu ülkelerde yöneticiler ileri teknoloji için önceden başlatılan çalışmaları güçlendirme çabasındalar.
Türkiye’de durum
Gelelim Türkiye’ye. İlk dikkatimi çeken şudur; Türkiye’de cari açığı düşürelim diye ciddi bir girişim olmadı, olmuyor. Daha çok cari açığın finasmanı üzerinde duruluyor. Hakkını yemeyelim, 2020-2021’de Yeni Ekonomi Modeli (YEM) ile bir cari açığı düşürme modeli açıklandı.
Ama nasıl? YEM’i destekleyen ne bir plan veya model; ne gerekli eğitim; ne gereken altyapı; ne özel girişim yatırımları; ne de devlet destekli tamamlayıcı yatırımlar vardı. “Düşük faizli kredi verelim, gelin teknolojik yatırımlar yapın” dediler. Krediler alındı ama bunlarla beklenen yüksek enflasyon için stoklar yığıldı. Sonrası patlayan enflasyon oldu.
İkinci dikkatimi çeken şudur; ABD’de, Vietnam’da, Kore’de, Tayvan’da başkanlar ve yöneticiler YZ ve yeni teknolojiler için çaba gösterirken, Türkiye’de aynı günlerde Cumhurbaşkanı Erdoğan rozet takıyordu. Kimlere? CHP’den veya başka partilerden seçilip AKP’ye geçmeye “ikna edilen” belediye başkanlarına, milletvekillerine ve diğerlerine.
Takılan elbette AKP rozetiydi. Ve bazılarına göre bu ikna etmeler, rozetler ve ikna olmazsa tutuklamalar siyasi başarı idi. Siyasi başarı ülkenin geliri, refahı, ilerlemesi ve başarısı değil midir? Türkiye nasıl bir ilerleme gösterdi? Siyasi başarı ölçütleri değişmiş görünüyor. Ne yazık.
Rozet takılmasını kabul etmeyenlerin bir bölümü tutuklanıyordu. Gündemde Türkiye’nin geleceğine şekil verecek yeni teknolojiler yerine, sürekli iktidarda kalmak için “ikna yöntemleri“nin ve dışarıda hazırlanan jeopolitik tasarımların uygulaması vardı.
Yukarıda sözünü ettiğim ülkelerde de zamanında cari açıklar vardı. Bu açıklar uygulanan doğru politikalarla düşürüldü, hatta cari fazlalar oluştu. Türkiye’nin son yıllarda verdiği cari açıkların toplamı nedir bir bakalım.
2020 Ocak-2026 Mayıs dönemindeki 77 ayda (6,4 yıl) Türkiye’nin verdiği toplam cari açık 200,6 milyar dolar. Geçen yazıda gösterdiğim gibi, milli gelir cari açık kadar düşer. Bu cari açıklar olmasaydı Türkiye’nin milli geliri yılda ortalama 31,4 milyar dolar daha fazla olacaktı.
Türkiye’de teknolojik ilerleme sorunu olduğu ihracat verilerinden bellidir. TÜİK verilerine göre 2026’nın ilk 6 ayında yapılan ihracatın ancak yüzde 3,5’i yüksek teknoloji ürünüdür. İhracatın yüzde 55,9’u düşük ve orta düşük teknoloji ürünlerinden oluşmaktadır.
Türkiye’de cari açığın finansmanı ve sorunlar
Cari açığın finansmanı olağan koşullarda üç yolla olabilir. Net doğrudan yatırımlar, net portföy yatırımları ve net diğer (kredi ve mevduat) yatırımları. Olağan dışı koşullarda resmi rezervler de finansman amacıyla kullanılabilir. Ancak bu yol istisnaidir.
A). Net doğrudan yatırımlar. Net, yatırım için içeri giren – yatırım için dışarı çıkan değerleri ifade eder. Bu yatırımlar imalat sanayii, enerji ve madencilik gibi üretici sektörlerde olabilir. Bankacılık, turizm, eğitim, sağlık, ulaşım gibi hizmet sektörlerinde olabilir. Arsa ve bina gibi gayri-menkullere de olabilir.
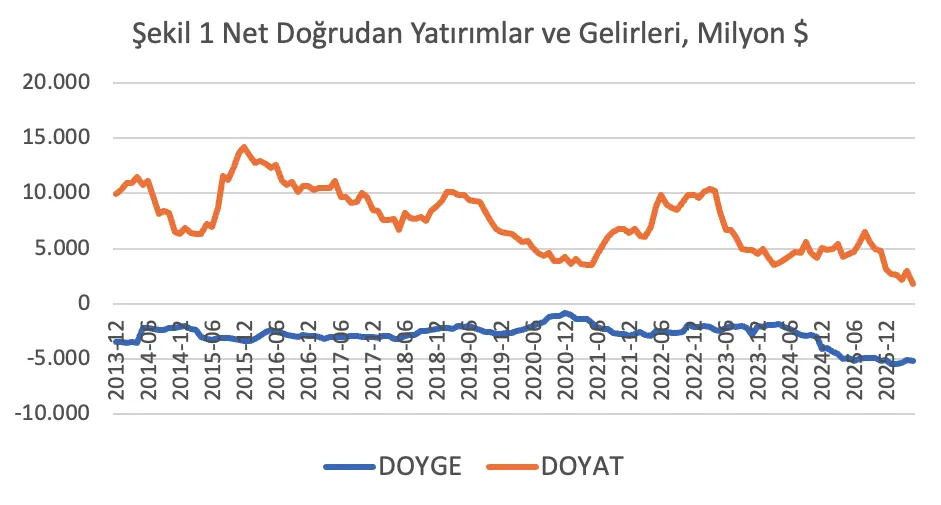
Şekil 1’de Türkiye’de yıllık Net Doğrudan Yatırımlar (DOYAT) kırmızı çizgi ile ve Net Doğrudan Yatırım Gelirleri (DOYGE) lacivert çizgi ile Milyon Dolar olarak yer alıyor. Görüldüğü gibi net doğrudan yatırımlar, ki içinde gayrimenkul edinimleri ve satışları da vardır, zaman içinde giderek azalıyor.
Bunun birinci nedeni ülkeye giren doğrudan yabancı yatırımların giderek azalmasıdır. İkinci nedeni ise ülkeden çıkan yerli doğrudan yatırımların giderek artmasıdır. İkisi birlikte şekildeki giderek azalan net doğrudan yabancı yatırımlar oluyor.
Neden böyle bir sonuç ortaya çıkıyor? İlk akla gelen Türkiye’de siyasi gerginliğin ve adalet eksikliğinin ve de aleni yolsuzlukların giderek artmasıdır. Bunlar gelen yabancı sermayeyi ürkütürken, yerli sermayenin de yurt dışına kaçmasına neden oluyor. İkinci akla gelen bölgedeki bazı çatışmalar ve yarattığı koşullar olabilir.
Kaynak: TCMB
Ancak burada daha da dikkat çeken bir sonuç var. Lacivert çizgi ile gösterilen dışarı çıkan net doğrudan yatırım gelirleri yükseliyor ve bu çıkışlar net doğrudan yatırım miktarını da aşıyor.
Çıkan sonuç önemli; 2025 son çeyreğinden bu yana dışarı çıkan yabancı doğrudan yatırım gelirleri içeri giren net doğrudan yatırımları aştığı için doğrudan yatırımlar bir cari açık kapatma aracı olmaktan çıkıp tersine cari açığa katkıda bulunuyorlar.
B). Net portföy yatırımları. Bu yatırımlar tahvil, bono hisse senedi gibi araçlar yoluyla içeri giren – bunlar yoluyla dışarı çıkan değerleri ifade ediyor. Bu yatırımlar devlet (Hazine) borçlanma senetleri yoluyla olabilir, özel kesim borçlanma senetleri ve hisse senetleri yoluyla da olabilir.
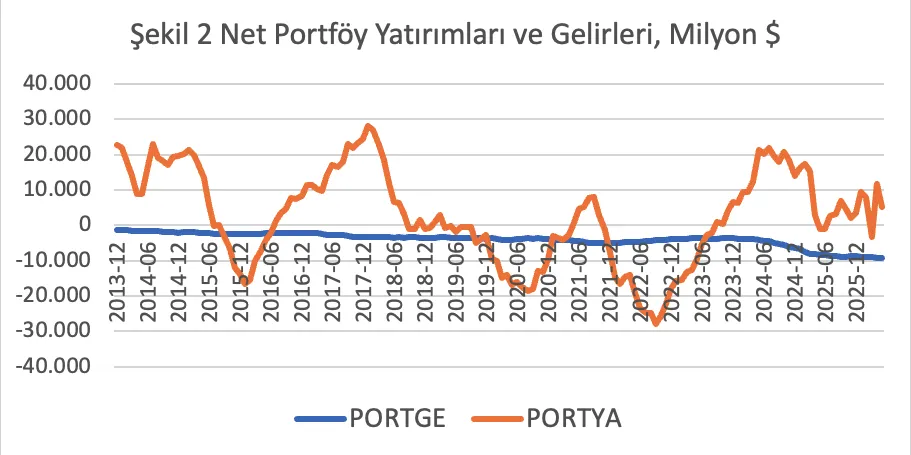
Şekil 2’de Türkiye’de yıllık Net Portföy Yatırımları (PORTYA) kırmızı çizgi ile ve Net Portföy Yatırım Gelirleri (PORTGE) lacivert çizgi ile Milyon Dolar olarak görülüyor. Şekil 2’den izlendiği gibi, net portföy yatırımları 2024 ilk çeyreğinden sonra giderek azalıyor.
2025 ilk çeyreğinden sonra ise dışarı çıkan portföy yatırımı gelirleri, net portföy yatırımı girişlerini aşıyor ve bu kalem de cari açığı kapatmakta yetersiz kalıyor. Peki bu sonuç kamu kesimiyle özel kesimiyle Türkiye’nin daha az borçlanması anlamına mı geliyor?
Hayır. Türkiye’nin cari açığı artarken ve resmi rezervler de sürekli kullanılamayacağına göre, borçlanma üçüncü finansman kalemine kayıyor. Yani finansman giderek daha çok diğer yatırımlar dediğimiz kredilere ve mevduatlara yöneliyor.
Aslında hem Türkiye’de hem diğer ülkelerde cari açık olağan olarak daha çok portföy yatırımları yoluyla finanse ediliyor. Çünkü bu kalemle yapılan finansman daha uzun vadelidir. Ancak Türkiye’de 2024 ortalarından bu yana bu finansman kaleminde de bir gerileme dikkat çekiyor.
Kaynak: TCMB
C.) Net diğer yatırımlar. Bu yatırımlarda yurt dışından içine giren ve yurt dışına çıkan krediler ve mevduatlar bulunuyor. Bunlar doğrudan yatırımlar ve portföy yatırımlarına göre daha kısa vadelidirler.
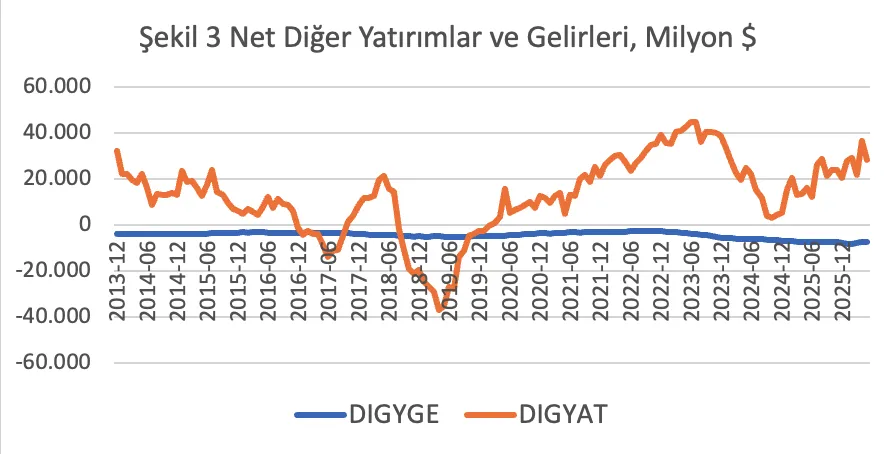
Şekil 3’de Türkiye’de yıllık Net Diğer Yatırımlar (DIGYAT) kırmızı çizgi ile ve Net Diğer Yatırım Gelirleri (DIGYGE) lacivert çizgi ile Milyon Dolar olarak görülüyor. Şekil 3’te net diğer yatırımların 2020 sonrasında giderek yükseldiği, 2024’te kısa süreli azalmadan sonra son iki yıldır yine yükseldiği izleniyor.
Kaynak: TCMB
Bu yükselişlerin bir sonucu olarak diğer yatırımların net gelirlerinin giderek yükseldiği görülüyor. Cari açığın finansmanında görülen değişmeler, daha yüksek faiz ödemeleri ve dışarı akan gelirler bir sıkışmanın işareti olabilir. Bunların dikkatle imcelenmesi gerekir.
Kaynaklar
Le, Trinh (29 Haziran 2026) Why Vietnam is Southeast Asia's Next Artificial Intelligence Powerhouse (2026 Edition) | InCorp Vietnam
Lead the Shift (Mart 2026) Vietnam AI 2030: CEO Brief | Lead the Shift
The Korea Times (24 Temmuz 2026). Lee declares vision to make Korea leader in AI supply chain - The Korea Times




