



Geçtiğimiz haftalarda Türkiye’de finansal piyasalar önemli bir çalkantı yaşadı. Çalkantının ana başlığı “bazı serbest fonların ödeme zorluğu yaşaması (temerrüde düşmesi), işleme kapatılması ve tasfiye edilmesi” idi. Üzerinden günler geçti ama bu konuyu iyi değerlendirmek gerekiyor.
Birincisi, konu önemlidir, çok belirgin hatalar ve kasıtlı/kasıtsız ihmaller vardır, hafife alınması ve hele unutturulmaya çalışılması doğru değildir. Toplam 131 fonun işleme kapatılması ve/veya tasfiye edilmesi azımsanacak bir olay değildir.
İkincisi, yaşanan çalkantının devlet kırılganlığı dahil birçok konuda Türkiye ekonomisine önemli bir maliyeti olmuştur. Bu maliyetlerden bazıları değerlendirmelerde dikkate bile alınmamış görünüyor.
Üçüncüsü, bazı bilgi eksikleri ve yanlışları olduğu görülüyor. Bunlar da yanlış değerlendirmelere neden olmuştur, oluyor. Konunun iyi anlaşılması için bu çalkantının her yönüyle ve geniş olarak üzerinde durulması gerekir.
Dileriz çalkantılar çok büyümez ve bunalıma götürmez. Ancak çalkantıların başka boyutları ve etkileri de olduğunu dikkate almak gerekir. Makroekonomik düzeyde bakarsak, özellikle döviz ve kur riskine dikkat etmek gerekir.
Bu yazıda yatırım fonlarını ve özellikle serbest yatırım fonlarını ele alıyorum. Vardığım sonuç şudur: Serbest fonlar riskli işlemlerle giderek tüm fon ve hisse senedi piyasalarını etkiledi. Buna karşılık denetleyici ve düzenleyici kurumlar tarafından zamanlı bir müdahale olmadı. Ekonomi yönetiminin de bu konuda çok geri kaldığı görüldü.
Serbest fonlar ve para piyasası fonları
Önce fonlar konusunda açıklamalar yapalım. Yukarıda serbest fondan (hedge fon) söz ettik. Nedir serbest fon? Başka hangi fonlar var? İşleme kapatılan ve/veya tasfiye edilen sorunlu olan fonlar hangileri? Bunlar diğer fonları nasıl etkiliyor?
Burada açıklamasını yaptığımız, belli bir fiyattan pay satın aldığımız, diğer bir ifade ile yatırım yaptığımız para havuzlarıdır. Bunlara Yatırım Fonları diyoruz. Örneğin Emeklilik Fonları gibi başka fonlar da ama bu başka fonlar burada konumuz dışındadır.
Bir yatırım fonu genellikle başka yatırım fonları ile birlikte bir şemsiye altında bulunuyor. Diğer fonlarla birlikte bir şemsiye altında bulunmak, bu diğer fonlara bir ücret ve vergi ödemeden geçiş yapabilme ve finansal koşullara göre davranma olanağı tanıyor. Bu nedenle Türkiye’de yatırım fonlarımız şemsiye fonlarıdır.
Tümü şemsiye altında olmak üzere en az 10 adet yatırım fonumuz var. Bunlar içinde en önemlileri, büyüklük sıralamasına göre, Serbest Fonlar, Para Piyasası Fonları, Hisse Senedi Fonları, Katılım Fonları, Değerli (Kıymetli) Madenler Fonları, Fon Sepeti Fonlarıdır.
Örneğin bir değerli madenler fonu, kendisine yatırılan para ile altın, gümüş, platin gibi değerli madenlerden bir portföy oluşturuyor ve bu fonun getirisi bu madenlerdeki fiyat artışı ile belirleniyor.
Hisse senedi fonu ise portföyünde hisse senetleri tutuyor ve bu senetlerin fiyatı hızlı artınca yatırımcısına yüksek getiri sağlıyor. Bu bakımdan hisse seçimi önemli ve elbette hisse fiyatının düşme riski de var.
Katılım fonu, biriken para ile İslami finans ilkelerine göre faiz getirmeyen varlıklardan oluşan portföyden getiri sağlamaya çalışır. Bu fonlar portföylerinde altın gibi değerli madenler de tutabilir.
Serbest fon, havuzda birken para ile oluşturulan portföyde istediği varlığı bulundurabilir. Bu varlıklar içinde hisse senetleri, değerli madenler, kısa vadeli para piyasası varlıkları bulunabilir. Önemlisi, bu fonlar portföylerinde swap gibi türev ürünler de bulundurabilir. Adlarının serbest olmasının bir nedeni budur.
Serbest yatırım fonları, katılma payları yalnızca nitelikli yatırımcılara satılmak üzere kurulmuş olan fonlardır. Tekrarlayalım; bu fonların payları yalnızca nitelikli yatırımcılara satılabilir. Nitelikli yatırımcı, finans konusunda profesyonel kabul edilen tüzel ve gerçek kişilerdir.
Daha önemlisi şudur; nitelikli yatırımcının fonun oluşum tarihinde en az 1 milyon TL tutarında yerli ve/veya yabancı parası ve/veya sermaye piyasası aracı bulunmalıdır. Bu miktar Aralık 2025’te 10 milyon TL’ye yükseltilmiştir.
Yerli ve yabancı yatırım fonları, emeklilik fonları, yatırım ortaklıkları, aracı kurumlar, bankalar, sigorta şirketleri, portföy yönetim şirketleri, emekli ve yardım sandıkları, vakıflar, kamuya yararlı dernekler ve benzer kurumlar nitelikli yatırımcı sayılırlar.
Serbest fonlar, portföylerine alınan varlıklara ilişkin oransal sınırlamalara ve diğer koşullara tabi değildirler. Örneğin, bir serbest yatırım fonunun borsa dışında bir sözleşmeye taraf olması halinde, karşı tarafın iyi bir derecelendirme notuna sahip olması koşulu aranmaz.
Serbest yatırım fonları, diğer yatırım fonlarının tabi olduğu sınırlamalara tabi değildir ve daha yüksek kaldıraç oranları ile işlem yapabilirler. Serbest yatırım fonlarının portföy ve risk limitlerine ilişkin bir standart belirlenmemiştir. Sermaye Piyasası Kurulu, SPK (2024, s. 3, 4).
Serbest yatırım fonlarının pay fiyatlarının ayda bir kez hesaplanması ve yatırımcılara bildirilmesi gerekir. Dolayısıyla diğer fonlar için söz konusu olan günlük olarak birim pay fiyatını hesaplama ve ilan etme koşulu serbest yatırım fonları için uygulanmaz. SPK (2024, s. 4).
Para piyasası fonu, portföyünün en az %80’ini vadesine en çok yaklaşık 6 ay kalmış, likiditesi yüksek, riski düşük para piyasası araçlarında değerlendiren fondur. Bunlar, likiditesi en yüksek yatırım fonlarıdır.
SPK tanımına göre bir fonun para piyasası fonu” olabilmesi için portföyünün ortalama vadesinin en fazla 45 gün olması gerekir. Bu durumda bu fon faiz riskinden (faiz dalgalanmalarından) etkilenmiş olur. Bu fonun pay fiyatının, serbest fonun aksine, her gün hesaplanma zorunluluğu vardır.
Para piyasası fonu içinde kısa vadeli hazine bonoları, güvenilir özel kesim bonoları, kısa vadeli banka mevduatları, gecelik repo ve ters repo vardır.
Yatırım fonları ile ilgili verilere bakmadan önce şu vurgulamayı yapalım: Yukarıdaki açıklamalardan anlaşıldığı üzere, serbest fonlar, diğer fonlara göre daha az denetlenen, daha çok risk alıp kaldıraç (borçlanma) kullanabilen ve özellikle büyük yatırımcılara hitap eden fonlardır.
Bu durumda tahmin etmek kolay ki, son dönemde ödemelerini yapamayıp temerrüde düşenler, işlemleri durdurulan ve tasfiye edilenler de bu serbest fonlardır. Yurt dışına para kaçıranlar da bu fonların yöneticileri ve/veya sahipleridir.
Serbest fonlar halka açılmak ve bilgi vermek zorunda değildir, bir bölümü halka kapalıdır. Sınırlı sayıda büyük pay sahibine bilgi ve yatırım hizmeti verebilir. Ancak bunlar dışındaki tüm diğer fonlar genellikle halka açıktır ve yatırımcılara bilgi verirler.
Tüm fonlara ilişkin bilgiler TAKASBANK’ın SPK ile birlikte kurduğu Türkiye Elektronik Fon Alım Satım Platformu TEFAS’a bilgi verirler ve bu bilgiler yatırımcılara açıktır. Böylece yatırımcılar sağlıklı bilgilerle kararlar verebilirler.
TEFAS’a bilgi akışı sağlayan yatırım fonlarının sayısının dağılımı şöyledir:
Eylül 2026 yatırım fonu sayısı; Toplam: 1053, Serbest fon: 372, Hisse fonu: 188, Değişken fon: 157, Katılım fonu: 101, Fon sepeti fonu: 87, Para piyasası fonu: 51, Değerli madenler fonu: 27, Diğer fonlar: 70.
Eylül 2020’de yatırım fonu sayısı; Toplam: 234, Serbest fon: 16, Hisse fonu: 60, Değişken fon: 50, Katılım fonu: 24, Fon sepeti fonu: 17, Para piyasası fonu: 7, Değerli madenler fonu: 10, Diğer fonlar: 50. Kaynak: TEFAS.
Görüldüğü gibi son 6 yıl içinde toplam fon sayısı 4,5 kat yükselmiş, ancak serbest fon sayısı 23 kattan fazla yükselmiştir. Kısacası, riskli işlemler yapmasına neredeyse göz yumulan ve yüksek sermaye ile katılım sağlanan serbest fonların sayısı çok hızlı artmıştır.
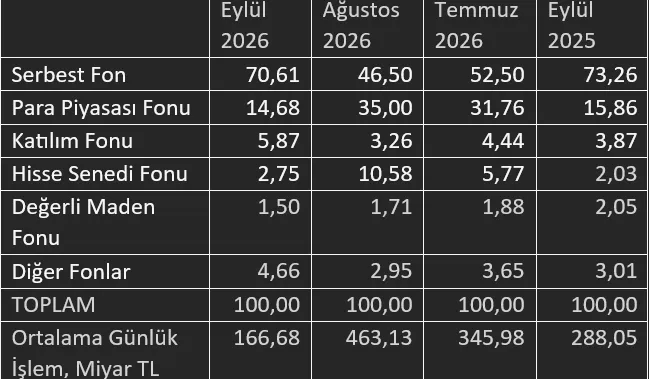
Bu saptamadan sonra bir de yatırım fonlarının işlem hacimlerine bakalım. Tablo 1’de en son satırda toplam yatırım fonlarının her ayın son haftasındaki ortalama günlük işlem hacimleri görülüyor. Örneğin Ağustos 2026’da günlük hacim 463,13 milyar TL iken, Eylül 2026’da neredeyse 3’te birine, 166,68 milyar TL’ye düşüyor. Hacim Temmuz 2026’da da yüksek.
Bu hacimler ve yüzde paylar özellikle 2026 Temmuz ve Ağustos aylarında fon piyasalarında büyük dalgalanmalar olduğunu gösteriyor.
Yatırım fonlarında ortalama milyar TL ve yüzde pay
 Kaynak: TEFAS
Aynı tablonun daha üstteki satırlarında bu toplam hacim içinde farklı yatırım fonlarının yüzde payları görülüyor. Temmuz ve Ağustos aylarında yatırım fonları işlemlerindeki büyük dalgalanmalara karşılık konunun ilk muhatabı SPK ne yapıyor?
SPK, 28 Ağustos 2026’da bir açıklama yayınlayarak bu konuda “aylardır” süren çalışmalarını açıklıyor. Somut bir işlem yok. Açıklanan en somut işlem aylar öncesinin işlemi; Aralık 2025’te nitelikli yatırımcının finansal varlık toplamının 1 milyon TL’den 10 milyon TL’ye çıkarılması bir daha vurgulanıyor.
Büyük işlem tıkanmalarına, temerrüdlere ve ortaya çıkan dalgalanmalara karşılık, SPK ancak 17 Eylül 2026’da bir karar açıklayarak 7 portföy yönetim şirketinin fonlarının işlemlerini durdurmuş ve tasfiye sürecinin başladığını duyurmuştur.
Burada ilk akla gelen çalkantı etkisi döviz hareketleri ve döviz kuru oluyor. Biliyoruz ki, kırılgan bir döviz piyasası var, çünkü her finansal ve siyasi şokta döviz hareketleri yükseliyor. Bu son çalkantıda da bu hareketleri gördük.
TCMB bu hareketlere karşılık vermeye çalışıyor ama bu çabalar aşınıyor. Çünkü kurlar üç yıldan fazla bir süredir kontrol ediliyor. Bu uzun bir süre ve ne yazık ki “daha ne kadar devam edebilir” sorusunu akla getiriyor.
Diğer yandan cari açık var ama döviz rezervi düşmesin isteniyor. Bu süreç rezerv için borçlanmak anlamına geliyor. Burada da yine “daha ne kadar sürebilir” sorusu akla geliyor.
Şok ve kırılganlık yaratan her siyasi ve finansal harekette döviz hareketi ve döviz kuru dikkate alınmalıdır.
T24’ÜN ARKASINDA HİÇBİR GÜÇ YOK; TEK GÜÇ SİZ OLUN, REKLAMSIZ T24’E ABONE OLUN
|




