



Son dönemde Türkiye ekonomisi ile ilgili tartışmalara bakınca yaklaşan seçimler, cari açık ve enflasyon konularını sıkça “risk unsurları” olarak görüyoruz. Yaklaşan seçimler konusuna çoğunlukla siyasi riskler de ekleniyor. Bu risk unsurları özellikle yabancı raporlarda vurgulanıyor.
Türkiye ekonomisi ile ilgili risklerin yükseldiğini kredi risk primi (CDS: credit default swap) oranlarından da izliyoruz. 2026 başında 200 baz puan dolayında olan CDS, Körfez savaşının başlamasıyla 300 baz puanı aşmış ama tekrar düşmüştü. CDS son bir aydır tekrar yükseldi.
Bu yazıda amacım risk unsurları olarak belirtilen konuları ele almak ve neden risk unsuru olarak görüldüklerini açıklamaya çalışmak.
Yaklaşan seçimler
Önce yaklaşan seçimlere bakalım. Genel (milletvekili) seçimlerin ve Cumhurbaşkanlığı seçimlerinin 2027’de veya en geç Mayıs 2028’de yapılması gerek. Peki, bu seçimler neden risk unsuru olsun? Neden siyasi riskleri yükseltsin?
Sorunun temelinde şu var: Cumhurbaşkanı Erdoğan, partisi AKP ve birlikte olduğu birkaç siyasi taraf, her ne pahasına olursa olsun iktidarlarını sürdürmek, bu seçimleri kazanmak, kazanmış görünmek istiyor. Üstelik Erdoğan seçimlere katılamaz denirken, “her ne pahasına olursa olsun” yaklaşımı çok tepki çekiyor.
Önemli bir kesim, bu yaklaşımın demokrasiden ve adaletten uzak olduğunu, Türkiye’yi tehlikeli sulara götürdüğünü hissediyor. Öyle ki, eleştirenlerin ve muhaliflerin tutuklanarak, hapislere atılarak sindirilmesi, böylece muhaliflerin seçimlere girmesinin engellenmesi, hatta seçimlerin yapılmaması hep bu yaklaşımın parçası olarak görülüyor.
Ülkenin çok gergin bir siyasi ortama doğru gittiği kanısı yaygın. Bu siyasi gerginlik ortamı elbette ekonomiyi, risk unsurları olarak belirtilen cari açığı ve enflasyonu çok olumsuz etkiliyor. Ülkenin vatandaşları haklı olarak “benim sorunlarım ne olacak” sorusunu soruyor ama yanıt alamıyor.
Siyasi iktisada göre genel seçimler, ülkeyi geleceğe taşıyacak siyasi liderleri ve kadroları seçmek üzere yapılır. Başta Erdoğan olmak üzere, iktidardakiler ülkeyi nasıl geleceğe taşıyacak? Aslında çekilmeleri gerekir. Yetmezmiş gibi şimdi bir de Kılıçdaroğlu’nu sahneye sürdüler.
Kılıçdaroğlu’nu sahneye sürenlerin ve varsa peşinden gidenlerin ülkenin geleceği için bir kaygıları, düşünceleri var mıdır?
Türkiye’de giderek yaygınlaşan bir kanı var: Ülke, dışarıda oluşturulan bir senaryo ile laik, demokratik cumhuriyet yapısından Ortadoğu yönüne doğru sürükleniyor ve bazı politikacılar bu sürüklenmede rol alıyorlar. Bu kanı, ülkenin siyasi risklerini yükseltiyor.
“Her ne pahasına olursa olsun” yaklaşımı, seçimlere yönelik kısa vadeli hükümet politikaları uygulamak anlamına da geliyor. Kısa vadeli harcamalar, transferler, vergi uygulamaları; para ve kredi politikaları bu çerçevede akla geliyor.
Bu politikalar enflasyon beklentilerini ve enflasyonu daha da kemikleştiriyor, “enflasyon düşmez” düşüncesini pekiştiriyor. Enflasyon ve enflasyon istenen şekilde düşmez ise, enflasyonu düşürmek için uygulanan kur politikası nasıl sürdürülecek? İşte bu soru bizi cari açık konusuna getiriyor.
Cari açık
Cari açık, daha doğrusu “Cari Denge”, bir ülkenin “Ödemeler Dengesi Tablosu” içinde yer alır. Burada kastedilen dış ödemeler dengesidir. Bir ülkenin dış gelirleri dış giderlerinden küçük ise cari açık vardır. Dış gelirler dış giderlerden büyükse cari fazla vardır. Burada gelirler ve giderler genellikle dövizle ifade edilir.
Cari denge, birkaç farklı makro hesap içinde yer alır. Birincisi “Gayrisafi Milli Gelir”dir; GSMG.
GSMG = Gayrisafi Yurtiçi Hasıla (GSYH) + Net Dış Gelir (NDG) + Net Dış Transfer (NDT)
GSYH toplam yurtiçi üretim değeridir. NDG içinde; yerlilerin yurtdışına yaptığı doğrudan yatırımların kâr gelirleri - yabacıların Türkiye’den çıkardığı kârlar; yerlilerin yurtdışı faiz gelirleri - yabancıların Türkiye’den çıkardığı faiz miktarı; yerlilerin yurtdışı ücret gelirleri - yabancıların Türkiye’den çıkardığı ücretler; yerlilerin yurtdışı kira gelirleri - yabancıların Türkiye’den çıkardığı kiralar vardır. NDT içinde; yerlilerin (kişi ve devlet) hibe ve yardım gibi transfer gelirleri – yabancılara katarılan transferler yer alır.
Türkiye’de milli gelir ölçütü olarak genellikle GSYH değeri kullanılıyor, bu doğru değildir. Doğrusu, ölçüt olarak GSMG’nin kullanılmasıdır.
GSYH’yı harcama kalemleri ile ifade edersek;
GSYH = Tüketim (C) + Yatırım (I) + Kamu harcaması (G) + Net İhracat (NX)
NX içinde toplam mal ve hizmet ihracatı – toplam mal ve hizmet ithalatı vardır. C ve I’yı özel kesim tüketimi ve yatırımı olarak, stok yatırımını da I içinde düşünelim. Böylece;
GSMG = C + I + G + NX + NDG + NDT
Bu GSMG tanımı içindek son üç kalem cari denge (CD) veya cari açık (CA) değerini verir;
CD = NX + NDG + NDT
Demek ki, GSMG = C + I + G + CD
Görüldüğü gibi, CD’nin eksi olması, yani cari açık CA, diğer olumsuz etkileri yanında, milli geliri düşüren bir etki yapar. Aşağıda göreceğimiz gibi cari açık son dönemde yükseliyor ve milli geliri düşürücü etki yapıyor.
Şimdi cari açık içindeki kalemlerin son dönemde nasıl geliştiğine bakalım. NX içinde mal ihracatı – mal ithalatı; turizm, ulaşım gibi hizmet ihracatı – hizmet ithalatı yer alır. NDG ve NDT’yi yukarıda tanımlaşmıştık.
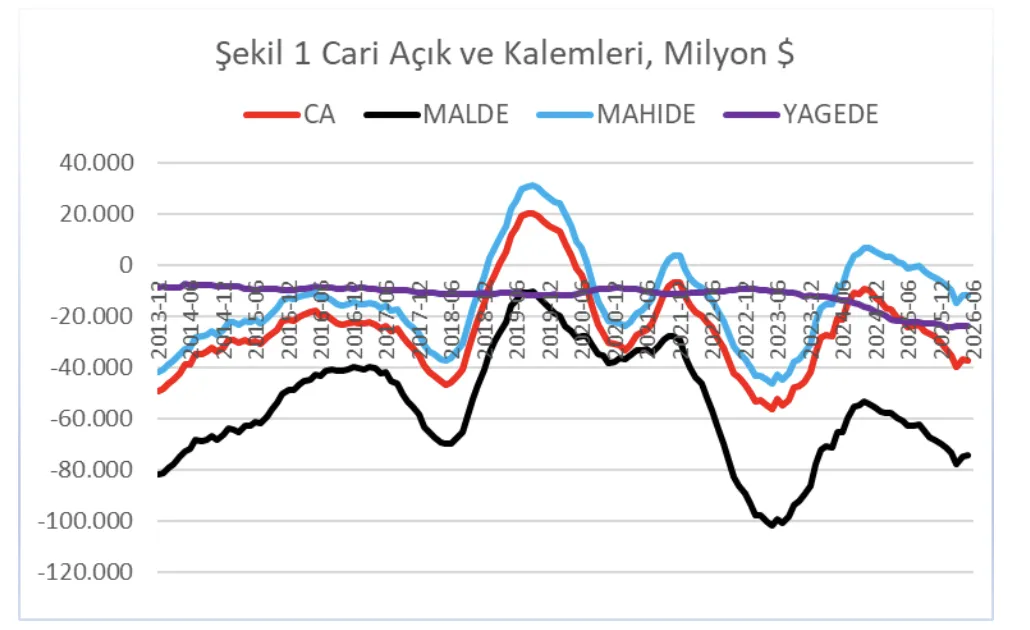
Şekil 1’de 12 aylık değerler ve Milyon Dolar olarak Cari Açık (CA) kırmızı çizgi; mal ihracatı – mal ithalatı (MALDE) lacivert çizgi; mal ve hizmet ihracatı – mal ve hizmet ithalatı (MAHIDE) açık mavi çizgi ile gösteriliyor. Bu şekilde ayrıca yurt dışı doğrudan yatırım, portföy yatırımı ve kredilerden sağlanan net dış yatırım gelirleri (YAGEDE) de mor çizgi ile yer alıyor.
Şekilden anlaşıldığı gibi, 2024’ün ikinci yarısından başlayarak cari açık yükselirken, NX içinde yer alan net ihracat değerleri (ihracat-ithalat) doğal olarak azalıyor. Buradan şu sonuca varabiliriz; enflasyondaki düşüş sınırlı kalırken, döviz kuru sürünerek çok daha az oranda artıyor ve TL değerleniyor. Bu da dış rekabeti zorlaştırıyor, ithalat ihracattan daha hızlı artıyor.
Değerlenen TL ortamında rekabetin sürdürürlebilmesi için teknolojik atılımlarla verimliliğin artmesı gerekirdi, ancak bu gerçekleşmiyor. Bu ortamda enflasyonu düşürmek zorlaşıyor ve hatta yükselme riski taşıyor.
 Kaynak: TCMB
Sınırlı da olsa enflasyon düşüşü için TCMB TL’nin değerlenmesine olanak sağlıyor. TL’nin değerlenmesi için dışarıdan döviz girişi, içeriden de döviz talebinin sınırlanması gereklidir. Bu yüksek faizle borçlanmayı getiriyor. Bu da bizi net dış yatırım gelirlerine, YAGEDE’ye getiriyor.
Şekil 1’de net yabancı yatırım gelirleri YADEGE sınırlı bir düşüş gösteriyor izlenimi alıyoruz. Ancak bu şekildeki diğer değişkenlerin büyüklüğü nedeniyle yanıltıcı olabilir. Bu değişkene ve alt kalemlerine ayrı bir şekil ile bakalım.
 Kaynak: TCMB
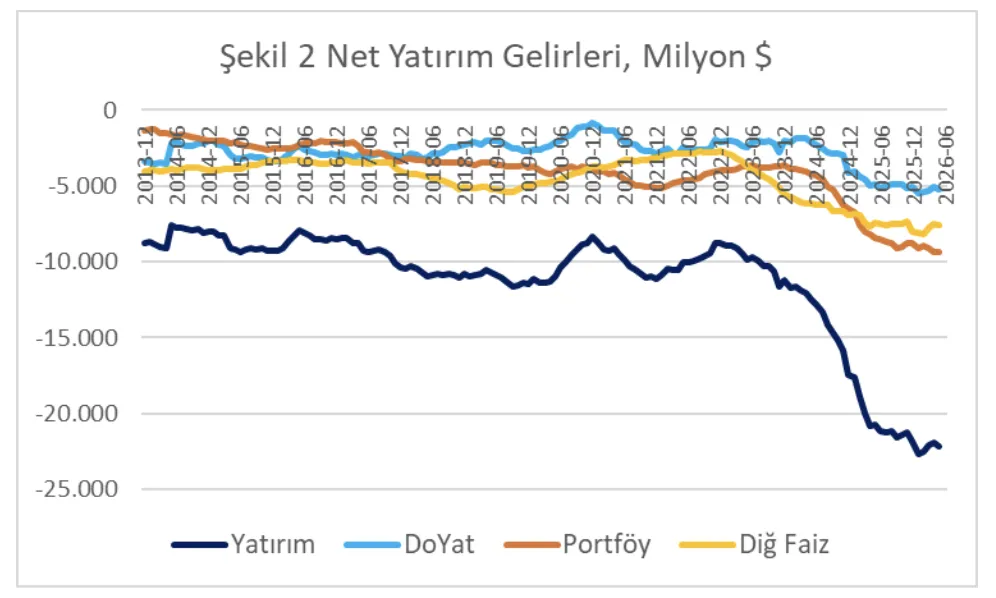
Şekil 2’de net yabancı yatırım gelirleri (Yatırım) siyah çizgi; doğrudan yatırım gelirleri (DoYat) açık mavi çizgi; portföy yatırım gelirleri (Portföy) kırımızı çizgi; diğer yatırım (kredi) gelirleri (Diğ Faiz) turuncu çizgi ile gösteriliyor. Porföy yatırımı gelirlerinin büyük bölümü, diğer yatırım (kredi) gelirlerinin tümü faiz gelirleridir.
Şekil 2’den izlenebildiği gibi, 2023’ten bu yana toplam yatırım gelirleri yabancılar lehine, yerliler aleyhine hızla yükseliyor. Doğrudan yatırımlardan sağlanan gelirler görece daha düşüktür, geri planda tutulabilir. Geri kalan yatırımlardan sağlanan gelirin çok büyük bölümü faiz geliridir.
Dolayısıyla yurtdışına veya yabancılara aktarılan faiz geliri son ikibuçuk, üç yılda çok hızlı yükselmiştir diyebiliyoruz. Şunu vurgulayalım; son ikibuçuk, üç yıldır cari açığı yükselten en önemli kalem yurtdışı yatırımcılara yapılan faiz ödemeleridir.
Net mal ve hizmet ihracatının azaldığı bir ortamda bu yüksek faiz ödemeleri sürdürülebilir mi? Cari açık kalemini riskli kılan bu sorudur.
Enflasyon ve enflasyon beklentileri
Enflasyon neden bir risk unsuru olarak belirtiliyor? Birincisi enflasyon hala çok yüksek. Yıllardır hükümet ve TCMB belgelerinde enflasyonun hızlı düşeceği, hedef olarak tek hanelere ineceği varsayılmış olmasına karşılık, enflasyon yüksek kalmaya devam ediyor.
Ayrıca, enflasyon beklentileri de yüksek seyrediyor. Şöyle ki, tüketici enflasyonu TÜİK’e göre yüzde 30’un üzerinde iken, Şekil 3’de görüldüğü gibi 12 ay sonrası için beklenen enflasyon hala yüzde 45 -50 arasında devam ediyor.
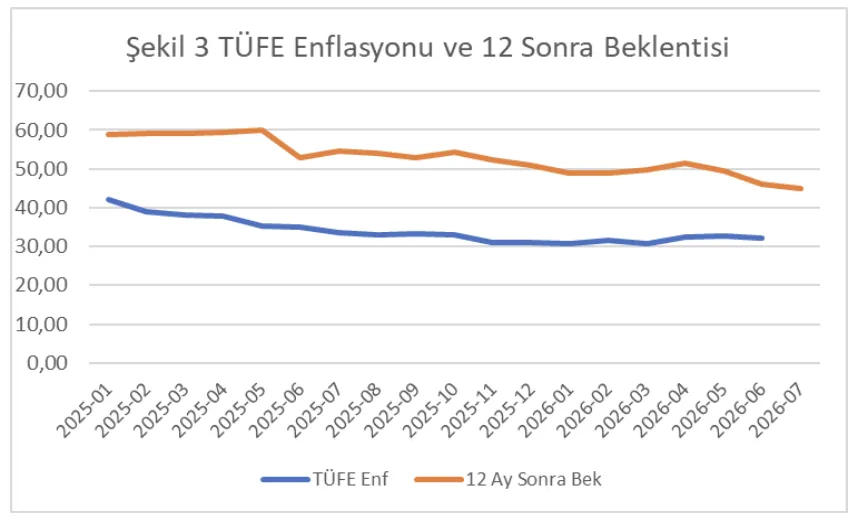 Kaynak: TCMB
İkincisi, enflasyon ve beklentisi bu kadar yüksek iken bir yandan siyasi risklerin yükseltilmesi, diğer yandan iktidarın seçimi her ne pahasına olursa olsun kazanmak için mali ve parasal politikaları gevşetmesi, enflasyonun da bir risk unsuru haline getirmektedir.




