


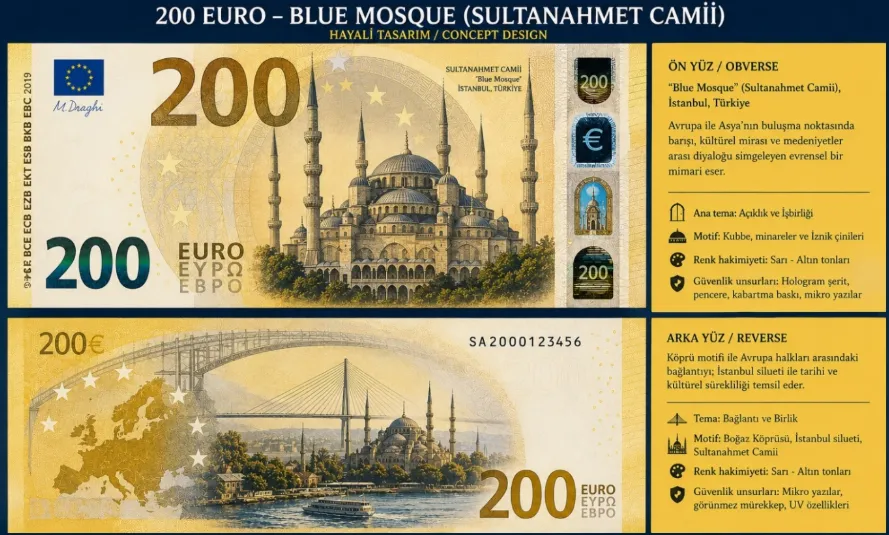
Hayalî tasarım: Sultanahmet Camii temalı 200 Euro konsepti. Resmî bir Euro banknotu veya Avrupa Merkez Bankası tasarımı değildir.
Avrupa Birliği’nin San Marino, Monaco, Andorra ve Vatikan’la yaptığı parasal anlaşmalar, üyelik olmadan Euro kullanımının hukukî bir örneğini oluşturuyor. 19 Ekim 2026’da Andorra ve San Marino’yla imzalanan yeni ortaklık anlaşması ise bu ilişkinin tek paradan daha geniş bir entegrasyona dönüşebileceğini gösteriyor. Peki Türkiye, Gümrük Birliği’yle başlayan yolculuğunu özel bir parasal ve finansal anlaşmayla derinleştirebilir mi? Soru, Türk lirasından çok Avrupa’nın geleceğiyle ilgili.
Avrupa artık bir kulüp değil
Avrupa Birliği uzun yıllar boyunca iki seçenekli bir siyasal tahayyülle düşünüldü: Ülkeler ya Birliğin içindeydi ya dışında; ya tam üyeydi ya dış ortak. Oysa bugünün Avrupası bu keskin ayrımın çok ötesinde. Euro bölgesinin sınırları AB’nin sınırlarıyla örtüşmüyor; Schengen’e üye olmayan AB devletleri ve Schengen’e katılan AB dışı ülkeler var. Norveç Avrupa Ekonomik Alanı üzerinden Tek Pazar’ın parçasıyken, İsviçre kendine özgü anlaşmalarla Avrupa ekonomisine bağlanıyor. Türkiye Gümrük Birliği içinde fakat siyasal üyelik dışında. Avrupa, tek kapılı bir kulüpten çok farklı yoğunluklarda işleyen entegrasyon halkalarına benziyor.
Bu düzenin en şaşırtıcı örneklerinden biri San Marino. Avrupa Birliği üyesi olmayan bu küçük devlet, Euroyu resmî para birimi olarak kullanıyor, belirli sınırlar içinde kendi ulusal yüzünü taşıyan Euro madeni paraları çıkarabiliyor ve Avrupa ödeme altyapısına belirli koşullarla erişebiliyor. Monaco, Andorra ve Vatikan için de benzer parasal anlaşmalar bulunuyor. Bu ülkeler Euro bölgesinin üyeleri değiller, Avrupa Merkez Bankası’nın para politikası kararlarını belirlemiyorlar; fakat Euronun günlük ve hukukî dünyası içinde yaşıyorlar. Buna karşılık, bankacılık ve finans kurallarından kara para aklamayla mücadeleye, Euro sahteciliğinin önlenmesinden finansal istatistiklere kadar ilgili Avrupa düzenlemelerine uyum sağlamaları gerekiyor. Burada dolaşan yalnızca banknot değildir; o banknotun dayandığı hukuk da sınır aşıyor.
Tam bu yazı tamamlanırken önemli bir gelişme yaşandı. Avrupa Birliği, 19 Ekim 2026’da Andorra ve San Marino ile kapsamlı bir Ortaklık Anlaşması imzaladı. Aynı törende mevcut parasal anlaşmaların bu yeni çerçeveyle uyumlu hale getirilmesine yönelik değişiklikler de imzalandı. Ortaklık, iki küçük ülkenin AB İç Pazarı’na ortak kurallar altında daha derin katılımını öngörüyor; finansal hizmetlere erişimse düzenleyici ve denetleyici yeterlilik değerlendirmelerine bağlı, kademeli bir süreç olacak. İmza, anlaşmanın bütün hükümlerinin derhal yürürlüğe girdiği anlamına gelmiyor; onay ve uygulama aşamaları devam ediyor. Fakat tarihsel yön açıktır: Parasal entegrasyon artık daha geniş bir hukukî ve ekonomik ortaklığın içinde yeniden konumlanıyor. Küçük bir istisna gibi görünen San Marino, çok katmanlı Avrupa’nın gelişen bir örneğine dönüşüyor.
Bu yüzden Türkiye için sorulabilecek soru ilk anda göründüğünden daha önemlidir. Avrupa Birliği üyesi olmayan devletlerin Euro kullanmasını anlaşmayla düzenlemek mümkünse, aynı hukukî mantık, bir mikro devletten yüzlerce kat büyük ve Avrupa sanayisiyle zaten iç içe bir ekonomi için yeniden tasarlanabilir mi? Yanıtın kolay olmadığı açıktır. Türkiye’nin ölçeği, bankacılık sistemi, borçlanma yapısı ve jeopolitik ağırlığı San Marino’yla karşılaştırılamaz. Fakat tam da bu nedenle örnek önemlidir: Bir anlaşmanın aynen kopyalanabileceğini değil, üyelik ile dışarıda kalma arasında üçüncü bir kurumsal alan yaratılabildiğini gösterir.
Euro: Ortak para mı, ortak hukuk mu?
Euroyu yalnızca fiyat istikrarı, düşük enflasyon veya kur riskinin azalması üzerinden tartışmak eksik kalır. Maastricht’te temeli atılan Ekonomik ve Parasal Birlik, ulusal para politikalarının ortaklaştırıldığı, Avrupa Merkez Bankası’nın bağımsız biçimde faaliyet gösterdiği ve parasal disiplinin belirli hukukî güvencelere bağlandığı yeni bir egemenlik düzeni kurdu. Ulusal banknotların yerini Euro alırken merkez bankaları ortadan kalkmadı; fakat para politikasının belirlenmesindeki yetkileri ulusüstü yapıya taşındı. Avrupa, ortak para yaratırken onun ardındaki kuralları ve kurumları da yaratmak zorunda kaldı.
2008 finans krizi ve ardından yaşanan Avrupa borç krizleri bu yapının eksiklerini açığa çıkardı. Faizi ortaklaştırmak, bankaların bilanço riskini ve kamu borçlarını kendiliğinden ortaklaştırmıyordu. Büyük bankalar ulusal düzeyde denetlenirken finansal sarsıntılar sınırları kolayca geçiyordu. Avrupa, Bankacılık Birliği ve ortak denetim-çözümleme mekanizmalarıyla bu boşluğu azaltmaya çalıştı. Euro böylece yalnızca alışverişte kullanılan para olmaktan daha açık biçimde çıktı: Denetimi, istatistiği, finansal istikrarı ve kriz yönetimini birlikte düşünmeyi gerektiren bir kurumsal ekosistem haline geldi.
San Marino anlaşmasının öğretici yanı burada yatar. Bu ülke, Avrupa Birliği’nin siyasi kurumlarında temsil edilmeden Euroyu kullanabiliyor; ama ilgili finansal mevzuatı kabul ediyor ve değişen kuralları anlaşmanın ortak mekanizmaları üzerinden takip ediyor. Anlaşma, belirli uyuşmazlıklarda Avrupa Birliği Adalet Divanı’na yetki tanıyor; finans kuruluşlarının ödeme ve menkul kıymet mutabakat sistemlerine erişimi ise ilgili kurumların belirlediği koşullara bağlı. Demek ki Euroyu resmî para olarak kullanmakla Euro bölgesinin üyesi olmak aynı şey değil. Daha önemlisi, para kullanılabilirken onun ürettiği bütün haklara —özellikle Avrupa Merkez Bankası’nda oy hakkına veya koşulsuz likidite desteğine— otomatik olarak kavuşulmuyor.
Karadağ ve Kosova da Euro kullanıyor; ancak AB ile mikro devletlerinkine benzer bir parasal anlaşmaları bulunmuyor. Bu fark son derece önemli. Bir ülke başka bir para birimini tek taraflı benimseyebilir; fakat bunu yaparak o paranın merkez bankasında temsil hakkı, ortak mali güvence veya sınırsız kriz kredisi elde edemez. Türkiye için tartışmaya değer model tek taraflı Euroizasyon değil, karşılıklı hak ve yükümlülükleri belirlenmiş, büyük bir ekonomi için özel olarak müzakere edilmiş bir parasal ve finansal entegrasyon anlaşması olabilir. Mevcut anlaşmalar böyle bir projenin hazır yol haritası değil, onun için hukukî ve kurumsal bir esin kaynağıdır.
Türkiye zaten Avrupa sisteminin ne kadar dışında?
Türkiye ile Avrupa arasındaki ilişki, tam üyelik görüşmelerinin bugünkü tıkanıklığından ibaret değildir. 1963 Ankara Anlaşması, 1995 tarihli Ortaklık Konseyi kararıyla kurulan ve 1996 başında uygulamaya giren Gümrük Birliği, adaylık statüsü ve Katılım Ortaklığı belgeleri birbirini izleyen bir yakınlaşma süreci oluşturdu. Türkiye Avrupa Birliği’ne üye olmadan Avrupa ticaret ve teknik düzenleme alanına önemli ölçüde bağlandı. Otomotiv, beyaz eşya, makine, kimya ve tekstil sanayilerinde Avrupa’ya satış yapmak, çoğu zaman Avrupa standartlarına göre üretmek anlamına geliyor. Türkiye’nin AB ile ilişkisi yalnızca ihracat bağı değil; ortak üretim zincirleri, teknik kurallar, kalite sistemleri ve tedarik bağlantılarıdır.
Ancak bu entegrasyonun siyasal asimetrisi çok belirgindir. Türkiye, Gümrük Birliği’nin kapsadığı alanlarda Avrupa kurallarına önemli ölçüde uyum sağlarken bu kuralların oluşturulduğu AB kurumlarında karar yetkisine sahip değildir. AB’nin üçüncü ülkelerle imzaladığı ticaret anlaşmaları Türkiye’yi etkileyebilir; Türkiye ise bu müzakerelerde üye devlet gibi söz sahibi değildir. Avrupa ekonomisinin parçası olmak, Avrupa’nın karar masasında oturmak anlamına gelmiyor. Türkiye’nin onlarca yıllık deneyimi, üyelik olmadan entegrasyonun hem ekonomik imkânlarını hem demokratik ve kurumsal sınırlarını göstermiştir.
2026’da bu ilişkinin yeni bir işareti ortaya çıktı. 30 Haziran’da Ankara’da yayımlanan AB–Türkiye ortak açıklamasında taraflar, Gümrük Birliği’nin işleyişini iyileştirme ve modernizasyonuna zemin hazırlama iradesini yineledi; ayrıca Türkiye’nin Tek Euro Ödeme Alanı’na, yani SEPA’ya olası katılımının yararlı olacağını belirtti. SEPA’ya katılmak Euroyu ulusal para olarak kabul etmek değildir; ortak kurallar altında Euro cinsinden elektronik ödemeleri kolaylaştıran altyapıya katılmak demektir. Fakat siyasal üyeliğin ötesinde finansal entegrasyon imkânlarının konuşulabilmesi önemlidir. Tek Pazar’a üretimle bağlanan Türkiye’nin, ödeme sistemleri üzerinden Avrupa finansal alanına daha yakın durması şaşırtıcı olmayacaktır.
Buradan bir sonuç çıkıyor: Türkiye’nin Avrupa’ya yaklaşması gereken bir sıfır noktası yoktur. Zaten uzun yıllara dayanan, fakat parça parça ilerlemiş bir bütünleşme mevcuttur. Önerilecek parasal anlaşma bu ilişkiye yepyeni bir başlangıç değil, en derin ve en tartışmalı katmanı eklerdi. Ticarette kurallara uyum sağlamak başka, doğrudan para politikasının koşullarına tabi olmak başka şeydir. Para ulusal ekonomi politikasının merkezinde bulunduğu için mevcut temsil asimetrisi parasal alanda çok daha ağır hissedilirdi. Gümrük Birliği’nin deneyimi burada hem imkân hem uyarıdır.
Türk lirasının hafızası ve Euro düşüncesi
Türkiye’de paraya duyulan güven yalnızca bugünkü enflasyon rakamlarıyla ölçülemez; geçmiş krizlerin toplumda bıraktığı izlerle birlikte değerlendirilmelidir. 1970’lerin döviz darboğazları, 1994 ve 2001 krizleri, 2018 kur sarsıntısı, 2021 sonrasında hızlanan enflasyon ve tekrarlayan satın alma gücü kayıpları Türkiye’de güçlü bir korunma davranışı yarattı. Döviz ve altın biriktirmek, konutu tasarruf aracı olarak görmek, uzun vadeli hesapları yabancı para karşılığıyla yapmak yalnızca güncel fiyatların değil kolektif para hafızasının da ürünüdür. Hukuken resmî para lira olsa da şirketlerin ve hanelerin zihnindeki değer ölçüsünün bir bölümü çoktan dövize kaymıştır.
Burada kolaycı bir sonuca varmamak gerekir. Türk lirası doğası gereği istikrarsız değildir. 2001 sonrasında merkez bankası bağımsızlığını güçlendiren, bankacılık sistemini yeniden düzenleyen ve mali disiplini artıran reformlar enflasyonu uzun süre geriletebilmişti. Bu deneyim, ulusal parayla da fiyat istikrarına yaklaşılabileceğini gösteriyor. Sorun banknotun adı değil, onu yöneten kurumların güvenilirliği ve ekonomi politikalarının tutarlılığıdır. Euroya geçişi düşünmek meşru olabilir; ancak ekonomik kurumları düzeltmek yerine yabancı para kullanmayı mucize çözüm saymak aynı ölçüde yanıltıcı olur.
Yine de Türkiye’nin özgün bir özelliği var: Dövizle kurduğu ilişki yalnızca tasarruf savunmasından doğmuyor. Ekonomisinin en büyük ticaret ortaklarından biri Avrupa Birliği; çok sayıda üretici ihracatını, ara malı ithalatını, yatırımlarını ve finansmanını Euro cinsinden hesaplıyor. Türkiye sanayisinin Avrupa değer zincirlerine bağlılığı, Euroyu Türkiye açısından yalnızca yabancı bir “güçlü para” değil, zaten içinde iş yapılan ekonomik alanın para birimi haline getiriyor. Türkiye’nin Euro seçeneğini sıradan bir dolarizasyon tartışmasından ayıran fark budur.
Fakat Euroya geçildiğinde bütün enflasyon nedenleri ortadan kalkmaz; düşük verimlilik, mali dengesizlikler, rekabet yetersizlikleri veya hukukun öngörülemezliği banknot değiştirmekle düzelmez. Daha önemlisi Türkiye, faizini kendi ekonomik çevrimine göre belirleme ve döviz kuruyla dış şoklara uyum sağlama araçlarını kaybeder. Bugün kötü kullanılıyor diye bir politika aracının değersiz olduğunu varsayamayız. Ulusal paranın sağladığı esneklik gerçek bir ekonomik değere sahiptir; aynı zamanda onun yanlış kullanılmasının maliyeti de vardır. Dolayısıyla tercih, bedelsiz istikrar ile bedelsiz bağımsızlık arasında değildir. Daha yüksek para güvenilirliği ihtimali karşılığında hangi özerkliğin ne ölçüde bırakılacağına ilişkin ciddi bir toplumsal hesap gerektirir.
Bir para birliğine katılmak ekonominin üretkenlik farklarını da ortadan kaldırmaz. Türkiye’nin ücretleri ve fiyatları Euro cinsinden ifade edilmeye başlandığında rekabet gücü artık döviz kurundaki hareketlerle değil, verimlilik, teknoloji, ücret pazarlığı ve maliyet yapısıyla korunmak zorunda kalacaktır. Bu değişim özellikle ihracatçı sanayinin ve küçük işletmelerin uyum kapasitesini sınar. Avrupa ile güçlü ticaret bağı Euroyu cazip kılabilir; fakat bu bağın varlığı tek başına Türkiye’nin Euro alanıyla aynı ekonomik çevrime sahip olduğunu kanıtlamaz. Ortak para, farklı ekonomiler arasındaki yapısal farklılıkları görünmez hale getirmek yerine daha açık biçimde ortaya çıkarabilir.
Türkiye için nasıl bir anlaşma tasarlanabilir?
Türkiye’ye özgü modelin adı, varsayımsal olarak, AB–Türkiye Parasal ve Finansal Entegrasyon Anlaşması olabilir. Önce hukukî sınırı çizmek gerekir: Mevcut mikro devlet anlaşmalarını Türkiye’ye kopyalamak mümkün değil. Avrupa Birliği’nin İşleyişi Hakkında Antlaşma’nın 219. maddesi üçüncü ülkelerle parasal konularda anlaşmalar için bir çerçeve sunsa da bu, Türkiye ölçeğinde resmî Euro kullanımına hazır bir kabul yolu bulunduğunu göstermiyor. Böyle bir düzenlemenin AB Konseyi, Komisyon, Avrupa Merkez Bankası ve ilgili hukukî süreçler bakımından hangi kararları ve gerekirse hangi mevzuat değişikliklerini gerektireceği ayrıca değerlendirilmek zorunda. Tartıştığımız şey mevcut bir başvuru formu değil, yeni bir müzakere mimarisidir.
İlk koşul, para değişiminden önce uzun bir ekonomik yakınsama dönemi olmasıdır. Enflasyonun kalıcı biçimde düşmesi, bütçe ve kamu borcunun sürdürülebilirliği, bankaların bilançolarındaki para uyumsuzluklarının azaltılması, rezervlerin güçlendirilmesi ve finansal denetimin güvenilir hale getirilmesi gerekir. Maastricht kriterleri burada önemli bir referans oluşturur; ancak bunlar hukuken AB üyesi devletlerin Euroya katılması için düzenlenmiştir ve Türkiye’ye kendiliğinden uygulanmaz. Türkiye için anlaşmayla kabul edilecek, Maastricht ilkelerinden esinlenen ayrı eşikler tasarlanabilir. Euro, istikrar programının başlangıcı değil; bu programın başarıyla tamamlanması halinde ulaşılacak sonuç olmalıdır.
İkinci koşul geçiş kurunun ve sözleşmelerin nasıl dönüştürüleceğinin belirlenmesidir. Ücretlerin, emekli aylıklarının, mevduatların, kredilerin, vergilerin, kamu borçlarının ve fiyatların Euroya hangi kurdan çevrileceği yalnızca matematiksel değil, dağılımsal bir karardır. Liranın aşırı değerli dönüştürülmesi rekabet gücünü zedeleyebilir; aşırı düşük dönüşüm ise servet dağılımını ve satın alma gücünü etkileyebilir. Bu nedenle dönüşüm kuru siyasi bir jestle ilan edilmemeli, uzun dönemli yakınsama ve bağımsız teknik değerlendirmeyle hazırlanmalıdır. Önce hesap ve ödeme sistemlerinin dönüşümü, ardından çift fiyat gösterimi, belli bir tarihte sözleşmelerin dönüştürülmesi ve sınırlı bir çift dolaşım dönemi düşünülebilir. Böyle bir operasyon, tarihî ölçekte bir bilanço ve hukuk reformu olurdu.
Üçüncü koşul Türkiye Cumhuriyet Merkez Bankası’nın konumudur. Türkiye Euroyu resmî para yaptığında TCMB’nin bağımsız olarak lira yaratma ve lira politika faizi belirleme işlevi ortadan kalkar. Bu, TCMB’nin Avrupa Merkez Bankaları Sistemi’ne veya Eurosystem’e otomatik biçimde katılması anlamına gelmez; Türkiye AB üyesi olmayacağı için böyle bir üyelik mevcut anlaşmayla kendiliğinden doğmaz. TCMB rezerv yönetimi, ödeme altyapıları, finansal istikrar ve ilgili makro ihtiyati işlevlerde rol üstlenebilir; ancak hukuki statüsü ve Avrupa kurumlarıyla görev paylaşımı özel olarak yazılmalıdır. Parasal egemenliğin “Frankfurt’a devri”nden değil, ulusal para politikası aracından vazgeçip ECB’nin Euro koşullarına tabi olmaktan söz ediyoruz.
Bankalar, likidite ve görünmeyen risk
Bu modelin en hassas sorunu bankacılık sistemidir. Bir ülkede bankalar kendi para birimleri cinsinden büyük bir likidite sıkışıklığı yaşadığında ulusal merkez bankası belirli koşullar altında son kredi mercii olarak müdahale edebilir. Türkiye Euroya geçerse TCMB artık Euro yaratamaz. Büyük bir bankanın veya bütün sistemin kriz yaşaması halinde acil Euro likiditesini kim sağlayacak? Avrupa Merkez Bankası’nın Türkiye’ye koşulsuz destek verme yükümlülüğü yoktur. San Marino için belirli ödeme sistemlerine erişim tanınması, Türkiye ölçeğinde son kredi mercii sorununu çözmez. Euroya geçişin çekici görünen tarafı banknot istikrarıdır; tehlikeli tarafı ise kriz anında banknotun merkez bankasındaki kaynağına erişimin belirsizleşmesidir.
Bu nedenle anlaşmanın kalbinde likidite, teminat ve mali güvence hükümleri bulunmalıdır. Bankaların hangi Avrupa ödeme ve mutabakat sistemlerine hangi koşullarla erişeceği, acil kredi mekanizmalarının hangi güvenceyle çalışacağı, Türk hazinesinin hangi yükümlülükleri üstleneceği ve Avrupa kurumlarının risk üstlenip üstlenmeyeceği açıkça belirlenmelidir. Aynı şekilde büyük bankaların gözetimi, stres testleri, mevduat sigortası ve banka çözümleme rejimi de birbirinden ayrı düşünülemez. Bir Türk bankası çökerse zararı kim karşılayacak; mevduatı hangi fon güvence altına alacak; banka hangi hukuk ve otorite eliyle yeniden yapılandırılacak? Bunları çözmeden Euroyu resmî para yapmak, finansal sistemin çatısını değiştirip taşıyıcı kolonlarını olduğu gibi bırakmak olur.
Anlaşma finansal mevzuat bakımından da dinamik uyum gerektirir. Sermaye yeterliliği, finansal hizmetler, kara para aklamayla mücadele, ödeme sistemleri ve istatistik gibi alanlarda AB kuralları değiştikçe Türkiye’nin de anlaşmada belirlenen usullerle mevzuatını güncellemesi gerekebilir. San Marino’nun parasal anlaşması bu yöntemin somut emsalidir. Ancak bunun karşılığı Türkiye’de AB hukukunun genel ve otomatik üstünlüğü olamaz; uygulanacak kuralların, uyuşmazlık çözümünün ve Avrupa Birliği Adalet Divanı’nın varsa yetkisinin kapsamı ayrı ayrı kararlaştırılmalıdır. Bir devletin ekonomik hayatının bu kadar önemli bölümünü ortak kurallara bağlaması, para reformundan çok daha geniş bir hukuk reformudur.
Bir başka yanlış beklenti de Euroya geçmenin Türk kamu borcunu kendiliğinden Avrupa borcuna dönüştüreceğidir. Aynı parayı kullanan devletlerin aynı faizle borçlanmadığını Avrupa’nın borç krizleri gösterdi. Döviz kuru riski azalabilir; fakat kamu maliyesi, siyasi belirsizlik, kredi riski ve büyüme potansiyeli farklı fiyatlanmaya devam eder. Euro güvenilir bir parasal çıpa olabilir, ama iyi yönetimin yerine geçemez. Hatta ulusal para ve kur ayarlama araçları kaybedildiği için kurumsal yanlışların maliyeti daha sert hissedilebilir. Gerçek mesele, istikrarı para birimine değil, kurumlara yerleştirebilmektir.
Temsil yoksa meşruiyet var mı?
Türkiye için tasarlanabilecek en iyi teknik model bile bir siyasal açmaza çarpar: Kararlarına katılmadığımız bir kurumun parasal koşullarıyla yaşamayı ne ölçüde kabul edebiliriz? Euro kullanan AB üyesi ülkelerin merkez bankası başkanları Avrupa Merkez Bankası’nın karar yapısında yer alır. Türkiye ise üyelik olmadan resmî Euroya geçerse aynı temsil haklarını elde etmez. ECB faizini Euro alanının genel koşullarına göre belirlerken Türkiye’de enflasyonun, büyümenin veya işsizliğin farklı yönde seyretmesi mümkündür. Türkiye ekonomisi daralırken ECB sıkılaşabilir; Türkiye aşırı ısınırken ECB gevşeyebilir. Bu, küçük bir tasarım pürüzü değil, ortak para kullanmanın temel siyasal ve ekonomik bedelidir.
Bunun için özel bir Parasal ve Finansal Konsey, TCMB–ECB arasında düzenli teknik istişare, ortak denetim ve erken uyarı mekanizmaları düşünülebilir. Türkiye’nin makroekonomik koşullarının karar öncesi değerlendirmelere aktarılması, finansal krizlerde karşılıklı yükümlülüklerin önceden yazılması, taraflar arasında şeffaf hukukî denetim kurulması da mümkündür. Ancak danışılmak oy kullanmak değildir. Türkiye’ye ECB Yönetim Konseyi’nde veya Eurogroup’ta bir üye devletin karar hakkını basit bir parasal anlaşmayla tanımak mevcut antlaşma düzeninde mümkün görünmüyor. İtirazı gizlemek yerine açıkça kabul etmek gerekir: Üyelik olmadan parasal entegrasyon, içinde temsil açığı barındırır.
Bu nedenle tartışma “millî paradan vazgeçmek ihanettir” ile “Euroya geçmek kurtuluştur” arasına sıkıştırılamaz. Ulusal para gerçekten egemenlik aracıdır; krizlere cevap verme kapasitesi sağlar. Öte yandan değeri sürekli aşınan bir paranın devlet ve yurttaş açısından ne kadar ekonomik egemenlik ürettiği de sorgulanabilir. Biçimsel parasal özerklik ile satın alma gücünü koruyabilen işlevsel ekonomik egemenlik her zaman aynı yönde hareket etmeyebilir. Hangisinin hangi koşulda üstün tutulacağı yalnızca uzmanların hesaplarıyla değil, demokratik bir tartışmayla belirlenmelidir. Böyle köklü bir karar parlamentoda ve kamuoyunda geniş meşruiyet aramadan alınamaz.
Dahası, Türkiye’nin tam üyelik hedefinden vazgeçtiği izlenimi de yaratılmamalıdır. Kademeli parasal entegrasyon, teorik olarak ileride üyeliğe yaklaşan bir ara statü olabilir; siyasi koşulların değişmediği bir senaryoda daha kalıcı bir düzen haline de gelebilir. Ancak Türkiye’nin kuralları sürekli ithal eden, kararları sürekli dışarıdan bekleyen bir ülkeye dönüşmesi kabul edilebilir bir Avrupa vizyonu oluşturmaz. Eşmerkezli Avrupa’nın değeri ancak her halkanın hak ve yükümlülükleri dengeli tasarlanırsa ortaya çıkar. Aksi halde entegrasyon işbirliğine değil, yeni bir hiyerarşiye dönüşür.
Avrupa neden kabul etsin?
Sorunun diğer yarısı çoğu zaman ihmal ediliyor: Avrupa Birliği neden Türkiye’yle böylesine karmaşık bir parasal anlaşma yapmak istesin? Türkiye, Avrupa’nın üretim, lojistik ve enerji coğrafyasında önemli bir yer tutuyor. Sanayi şirketleri ortak tedarik zincirlerine bağlı; Avrupa pazarına yakınlık Türkiye’nin coğrafi üstünlüklerinden biri. Küresel üretim ağlarının pandemi, savaşlar ve büyük güç rekabetiyle yeniden sorgulandığı dönemde yakın üretim merkezlerinin değeri artıyor. Türkiye’de üretim yapan Avrupalı şirketler ile Avrupa’ya ihracat yapan Türk şirketleri açısından kur riskinin azalması ve uzun vadeli finansmanın öngörülebilir hale gelmesi ekonomik kazanç sağlayabilir.
Avrupa’nın sanayi güvenliği, enerji çeşitlendirmesi, ulaştırma koridorları ve jeopolitik özerklik arayışı da Türkiye’yi sıradan bir dış ortak olmaktan çıkarıyor. Fakat Türkiye’nin Euroyu benimsemesi, Avrupa açısından yalnızca fırsat değil, büyük bir risk üstlenme meselesidir. Türkiye’nin bankacılık sistemindeki sarsıntıların Avrupa finansal istikrarını etkilemesi, yeni likidite ve denetim yükleri yaratması veya siyasi anlaşmazlıkların parasal düzeni zorlaması mümkündür. Bu nedenle Birliğin böyle bir projeyi kabul etmesi, yalnızca stratejik gerekçelerle değil, ekonomik ve hukukî güvencelerle mümkün olabilir. Türkiye’nin karşılığında kapsamlı kurumsal yakınsama göstermesi gerekecektir.
Euro aynı zamanda uluslararası bir güç aracıdır. Dünya rezervleri ve ödemelerinde doların gerisinde kalan Euro, Avrupa’nın ortak pazarının ötesinde bir coğrafyada kullanılmaktadır. Türkiye gibi büyük bir ekonominin anlaşmayla Euroyu resmî para olarak kabul etmesi, Euro kullanım alanını ve Avrupa’nın ekonomik çekim gücünü genişletebilir. Fakat bu stratejik kazancın maliyet hesabı yapılmadan kabul edilmesi beklenemez. Avrupa’nın önündeki gerçek tercih, Türkiye’yi cezbedici biçimde kendi kurumlarına yaklaştırırken ortaya çıkacak ortak riskleri nasıl sınırlandıracağıdır. Para alanının sınırları genişlerken onu taşıyan güvenlik mimarisi de genişlemek zorundadır.
Sonuç: Eurodan daha büyük bir soru
Türkiye’nin Euroya geçişi bugün ne Avrupa Birliği’nin resmî gündemindeki bir proje ne de mevcut mevzuatta Türkiye için hazırlanmış kolay bir seçenektir. Mikro devletler için geliştirilmiş anlaşmalar, Türkiye’ye otomatik hak vermez. Para politikasından vazgeçmenin ekonomik maliyetleri, ortak kurumlarda temsil eksikliği ve bankacılık sisteminin likidite ihtiyacı bu önerinin önünde çok büyük engeller oluşturur. Bu nedenle Euroya geçişin hemen uygulanabilir bir politika gibi sunulması doğru olmaz. Ancak düşünce deneyinin değeri, hazır cevap vermesinde değil, bugüne kadar birbirinden ayrı tutulan iki tartışmayı buluşturmasındadır: Türkiye’nin para rejimi ve Avrupa’nın yeni kurumsal mimarisi.
Türkiye yıllardır Avrupa’yla ne tam bütünleşebiliyor ne de ondan kopabiliyor. Gümrük Birliği ekonomiyi ortak kurallara bağlıyor, adaylık siyasi düzeyde sürüyor, katılım müzakereleri fiilen durmuş bulunuyor; buna rağmen ticaret, üretim, enerji, göç ve güvenlik alanlarındaki karşılıklı bağımlılık devam ediyor. 30 Haziran 2026 tarihli SEPA açılımı, 19 Ekim’deki Andorra–San Marino anlaşması ve Avrupa’nın iç içe geçmiş entegrasyon halkaları, bu ilişkinin yalnızca “üye olacak mı, olmayacak mı?” sorusuyla açıklanamayacağını gösteriyor. Parasal anlaşma belki son derece uzak bir ihtimaldir; fakat onu düşünmek mevcut ilişkinin sınırlarını görmemize yardımcı olur.
Asıl soru Türk lirasının üzerinde hangi imzanın bulunacağı değildir. Asıl soru, Türkiye’nin ekonomik güvenilirliği hangi kurumlarla üreteceği; Avrupa’nın ise siyasi üyeliğin ötesinde hangi hak ve yükümlülük düzenleri kurabileceğidir. Türkiye’nin Avrupa’ya aidiyetini yalnızca tam üyelik takvimine bağlamak da ulusal para egemenliğini yalnızca banknot basma yetkisine indirgemek de artık yeterli değildir. 21. yüzyılın Avrupa’sı belki aynı çatı altındaki tek bir kulüpten çok, para, piyasa, hukuk ve güvenlik alanlarında farklı derinliklerde birleşen devletlerin oluşturduğu bir sistem olacak. San Marino’nun küçük anlaşması bize büyük bir soru sorduruyor: Avrupa’nın sınırları üyelikle mi, yoksa birlikte kabul edilen kurumlarla mı çizilir?
(*) Tükel Araştırma ve Proje Danışmanlığı. Makalenin uzun sürümü yazardan mail yoluyla talep edilebilir.
Kaynakça
Banca Centrale della Repubblica di San Marino. (t.y.). San Marino and the Euro. https://www.bcsm.sm/en/international-relations/san-marino-towards-Europe/san-marino-and-the-Euro
Council of the European Union. (t.y.). Türkiye: Relations with the European Union. https://www.consilium.Europa.eu/en/policies/turkiye/
EC–Turkey Association Council. (1995). Decision No 1/95 on the final phase of the Customs Union. https://eur-lex.Europa.eu/legal-content/EN/TXT/?uri=CELEX%3A21996D0213%2801%29
European Commission. (2026, 19 Ekim). Andorra and San Marino sign Association Agreement to move closer to the EU. https://luxembourg.representation.ec.Europa.eu/actualites-et-evenements/actualites/andorra-and-san-marino-sign-association-agreement-move-closer-eu-2026-10-19_en
European Commission. (t.y.). Legislation on the Euro coins: Monetary Agreements. https://economy-finance.ec.Europa.eu/Euro/Euro-coins-and-notes/Euro-coins/legislation-Euro-coins_en
European Commission. (t.y.). The Euro outside the Euro area. https://economy-finance.ec.Europa.eu/Euro/use-Euro/Euro-outside-Euro-area_en
European External Action Service. (2026, 30 Haziran). Joint press release by Türkiye and the European Union following the Ankara meeting. https://www.eeas.Europa.eu/eeas/joint-press-release-t%C3%BCrkiyes-fm-hakan-fidan-hrvp-kaja-kallas-and-eu-commissioners-marta-kos-and_en
European Union. (2012; konsolide metin 24 Mart 2026). Monetary Agreement between the EU and San Marino. EUR-Lex. https://eur-lex.Europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02012A0426%2801%29-20260324
European Union. (2012). Treaty on the Functioning of the European Union, Article 219. https://eur-lex.Europa.eu/eli/treaty/tfeu_2012/art_219/oj/eng
European Commission. (2026). Commission Decision (EU) 2026/2030 on signing the amending Monetary Agreements with Andorra and San Marino. https://eur-lex.Europa.eu/eli/2026/2030/oj/eng
European Commission. (t.y.). Convergence criteria for joining the Euro area. https://economy-finance.ec.Europa.eu/Euro/enlargement-Euro-area/convergence-criteria-joining_en
Mundell, R. A. (1961). A theory of optimum currency areas. The American Economic Review, 51(4), 657–665. https://www.jstor.org/stable/1812792
T24’ÜN ARKASINDA HİÇBİR GÜÇ YOK; TEK GÜÇ SİZ OLUN, REKLAMSIZ T24’E ABONE OLUN
|