



Hazine ve Maliye Bakanlığı, 2026 yılı Ocak–Eylül dönemi merkezi yönetim bütçe gerçekleşmelerini 15 Ekim 2026 Perşembe günü açıkladı.
İlk dokuz aylık verilere göre toplam vergi gelirlerinin yüzde 43,72’si katma değer vergisi (KDV) ve özel tüketim vergisinden (ÖTV) oluşurken, dolaylı vergilerin toplam vergi gelirleri içindeki payı yüzde 58,88, dolaysız vergilerin payı ise yüzde 41,12 olarak gerçekleşti.
Bu tablo, Türkiye’de vergi sisteminin temel finansman kaynaklarından birinin hâlen tüketim üzerinden alınan dolaylı vergiler olduğunu bir kez daha ortaya koyuyor. Nitekim ilk dokuz ayda dâhilde ve ithalde alınan KDV ile ÖTV’den toplam yaklaşık 4 trilyon 548 milyar TL tahsil edildi. Bu tutar, aynı dönemde tahsil edilen toplam gelir vergisi ve kurumlar vergisinin toplamından daha yüksek.
Bununla birlikte, yılın ilk dokuz ayına ilişkin bu dağılımı değerlendirirken gelir ve kurumlar vergisinin tahsilat takvimini de göz önünde bulundurmak gerekiyor. Zira bu iki vergi türünde tahsilat yıl içine eşit dağılmamakta, belirli dönemlerde yoğunlaşmaktadır. Dolayısıyla yıl sonuna doğru dolaylı ve dolaysız vergilerin toplam vergi gelirleri içindeki paylarında değişiklik yaşanması mümkündür.
Öte yandan gelir vergisinin yapısı bakımından dikkat çekici bir husus değişmemiştir. Ocak–Eylül döneminde tahsil edilen gelir vergisinin yüzde 91,03’ü stopaj yoluyla, yalnızca yüzde 6,89’u beyana dayalı olarak tahsil edilmiştir. Nitekim beyan yoluyla alınan gelir vergisinden ilk dokuz ayda tahsil edilen tutar yalnızca 199 milyar 440 milyon TLiken, stopaj yoluyla tahsil edilen gelir vergisi 2 trilyon 634 milyar TL’ye yaklaşmıştır.
Üstelik 2025 yılında elde edilen gelirlere ilişkin yaklaşık 5,5 milyon gelir vergisi beyannamesi verilmiştir. Beyanname sayısında rekor kırılmış olabilir; ancak rakamlar, gelir vergisinin tahsilatında beyanın değil, hâlâ stopajın belirleyici olduğunu açıkça göstermektedir.
Başka bir ifadeyle, gelir vergisi tahsilatının çok büyük bölümü, ücretliler başta olmak üzere gelirleri üzerinden kaynağında vergi kesintisi yapılan mükelleflerden sağlanmaya devam etmektedir. Bununla birlikte stopaj tahsilatının tamamının ücretlilerden kaynaklanmadığını da belirtmek gerekir.
Kurumlar vergisinde ise farklı bir görünüm söz konusudur. Kurumlar vergisinin beyan ve ödeme takvimi ile geçici vergi tahsilatının dönemsel yapısı nedeniyle tahsilat yıl içine eşit dağılmamaktadır. Nitekim Ocak–Eylül döneminde tahsil edilen 1 trilyon 249 milyar 401 milyon TL’lik kurumlar vergisinin yaklaşık 1 trilyon 225 milyar 173 milyon TL’si kurumlar geçici vergisinden oluşmaktadır. Başka bir ifadeyle kurumlar vergisi tahsilatının yaklaşık yüzde 98,06’sı geçici vergiden sağlanmıştır.
Buna karşılık beyana dayanan kurumlar vergisi tahsilatı yalnızca 12 milyar 200 milyon TL düzeyinde kalmıştır. Üstelik bu tutar, geçen yılın aynı dönemine göre yüzde 95,7 oranında azalmıştır. Bu nedenle dönem içindeki rakamları yıl sonu görünümü gibi değerlendirmemek gerekir. Ocak–Eylül döneminde kurumlar vergisinin toplam vergi gelirleri içindeki payı yüzde 12,01 olarak gerçekleşmiştir.
2026 yılının Ocak-Eylül döneminde merkezi yönetim bütçe giderleri 13 trilyon 948 milyar 130 milyon TL, bütçe gelirleri ise 12 trilyon 107 milyar 800 milyon TL olarak gerçekleşmiştir. Böylece ilk dokuz ayda bütçe açığı 1 trilyon 840 milyar 330 milyon TL'ye ulaşmıştır. Buna karşılık aynı dönemde 410 milyar 800 milyon TL faiz dışı fazla verilmiştir. Dolayısıyla bütçenin faiz dışı fazla vermesine rağmen toplamda açık vermesinde faiz harcamalarının belirleyici olduğu görülmektedir.
2026 Eylül ayı bütçe gerçekleşmeleri
2026 yılı Eylül ayında merkezi yönetim bütçe giderleri 1 trilyon 785,4 milyar TL, bütçe gelirleri 1 trilyon 253,1 milyar TL ve bütçe açığı 532,2 milyar TL olarak gerçekleşmiştir. Ayrıca, faiz dışı bütçe giderleri 1 trilyon 522,4 milyar TL ve faiz dışı açık ise 269,2 milyar TL olarak gerçekleşmiştir.
Genel görünüm aşağıdaki tabloda bulunmaktadır.
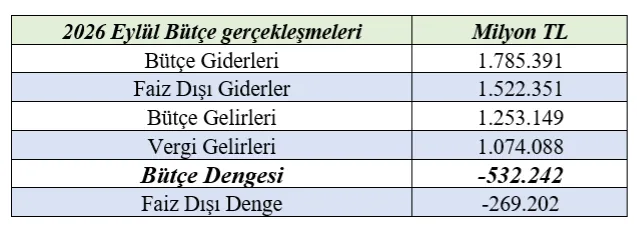
Merkezi yönetim bütçesi 2025 yılı Eylül ayında 309 milyar 643 milyon TL açık vermiş iken 2026 yılı Eylül ayında 532 milyar 242 milyon TL açık vermiştir. 2025 yılı Eylül ayında 73 milyar 22 milyon TL faiz dışı açık verilmiş iken 2026 yılı Eylül ayında 269 milyar 202 milyon TL faiz dışı açık verilmiştir.
2026 Ocak-Eylül dönemi bütçe giderleri
Merkezi yönetim bütçe giderleri Ocak-Eylül dönemi itibarıyla 13 trilyon 948 milyar 130 milyon TL olarak gerçekleşmiştir. Faiz harcamaları 2 trilyon 251 milyar 130 milyon TL, faiz hariç harcamalar ise 11 trilyon 697 milyar TL olarak gerçekleşmiştir.
2026 Ocak-Eylül dönemi bütçe gelir gerçekleşmeleri
Merkezi yönetim bütçe gelirleri Ocak-Eylül dönemi itibarıyla 12 trilyon 107 milyar 800 milyon TL olarak gerçekleşmiştir. Vergi gelirleri 10 trilyon 401 milyar 981 milyon TL, genel bütçe vergi dışı gelirleri ise 1 trilyon 390 milyar 478 milyon TL olmuştur
2025 yılı Ocak-Eylül döneminde bütçe gelirleri 9 trilyon 4 milyar 924 milyon TL iken 2026 yılının aynı döneminde yüzde 34,5 oranında artarak 12 trilyon 107 milyar 800 milyon TL olarak gerçekleşmiştir. 2026 yılı Ocak-Eylül dönemi vergi gelirleri tahsilatı geçen yılın aynı dönemine göre yüzde 34,2 oranında artarak 10 trilyon 401 milyar 981 milyon TL olmuştur.
Aşağıdaki tabloda 2026 Ocak-Eylül dönemi vergi gelirleri ve bu vergilerin toplam vergi gelirleri içindeki payları gösterilmiştir.
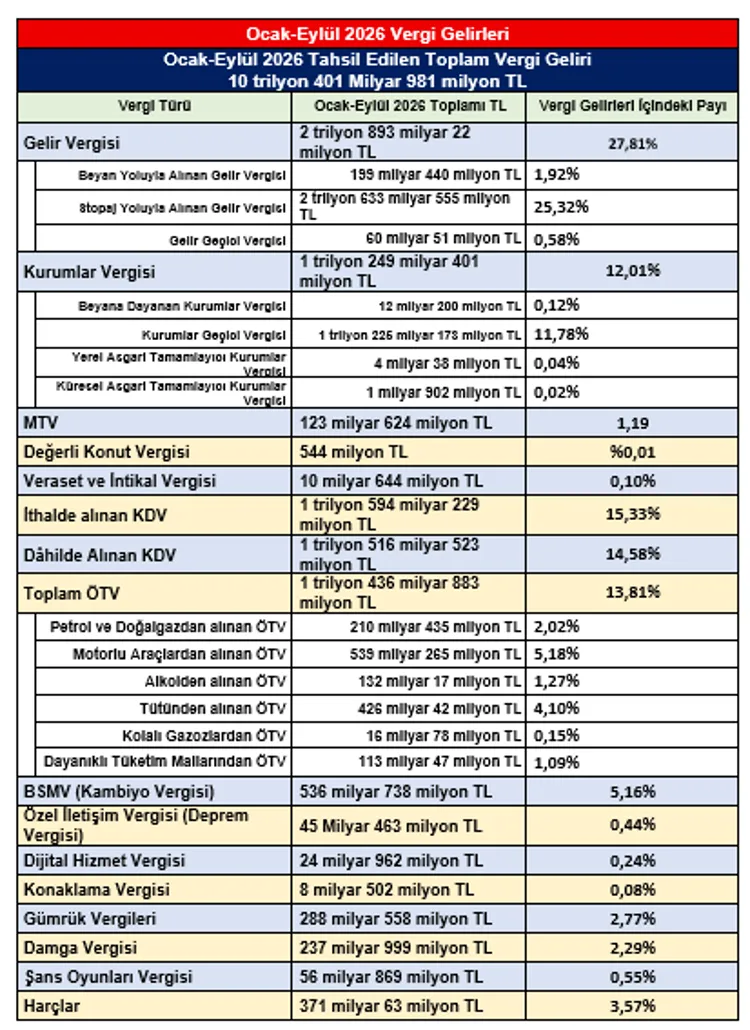
Yukarıdaki tabloda da görüldüğü üzere 2026 Ocak-Eylül döneminde KDV ve ÖTV’nin toplam vergi gelirleri içindeki payı yüzde 43,72; dolaylı vergilerin payı yüzde 58,88 ve dolaysız vergilerin payı ise yüzde 41,12 olarak gerçekleşti.
Bütçe hedefinin ne kadarı gerçekleşti?
Aşağıdaki tabloda, 2026 yılı bütçe hedefleri ile Ocak–Eylül döneminde gerçekleşen tahsilat tutarları karşılaştırmalı olarak yer almaktadır.
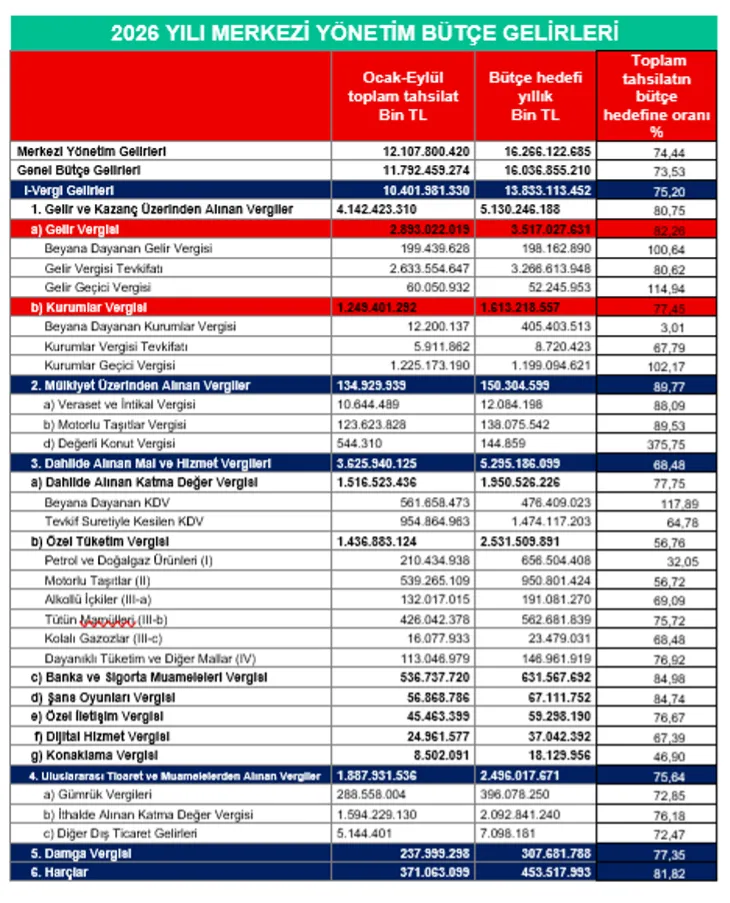
Tabloya bakıldığında, 2026 yılının ilk dokuz ayına ilişkin merkezi yönetim bütçe gerçekleşmelerinin toplam gelirler ve vergi gelirleri bakımından bütçe hedefleriyle genel olarak uyumlu bir seyir izlediği görülmektedir. Merkezi yönetim gelirlerinin yıl sonu bütçe hedefinin yüzde 74,44’üne, vergi gelirlerinin ise yüzde 75,20’sine ulaşılmış olması, yılın dokuz aylık bölümü itibarıyla dengeli bir görünüm ortaya koymaktadır.
Ancak vergi türleri itibarıyla yapılan değerlendirme, bütçe gelirlerinin farklı kaynaklardan farklı hızlarda beslendiğini ve yılın kalan üç ayına ilişkin önemli ipuçları verdiğini göstermektedir. Gelir ve kazanç üzerinden alınan vergilerde gerçekleşme oranı yüzde 80,75’e ulaşırken, gelir vergisinde bu oran yüzde 82,26, kurumlar vergisinde ise yüzde 77,45 olarak gerçekleşmiştir. Özellikle gelir vergisinin yıllık bütçe hedefinin yüzde 80’ini aşmış olması dikkat çekmektedir.
Gelir vergisinin kendi içindeki dağılımı da ayrıca önemlidir. Ocak-Eylül döneminde tahsil edilen 2 trilyon 893 milyar TL’lik gelir vergisinin yaklaşık 2 trilyon 634 milyar TL’si, yani yüzde 91’i stopaj yoluyla tahsil edilmiştir. Bu durum, gelir vergisinin tahsilat yapısında kaynağında kesintinin ağırlığını koruduğunu göstermektedir. Beyana dayanan gelir vergisinde ise yıllık bütçe hedefinin yüzde 100,64’üne ulaşılmış ve hedef şimdiden aşılmıştır.
Kurumlar vergisinde farklı bir görünüm bulunmaktadır. Beyana dayanan kurumlar vergisinde gerçekleşme oranı yalnızca yüzde 3,01 düzeyinde kalırken, kurumlar geçici vergisinde yıllık hedefin yüzde 102,17’sine ulaşılmıştır. Dolayısıyla kurumlar vergisinin toplamında görülen yüzde 77,45’lik gerçekleşme oranı değerlendirilirken, verginin beyan ve ödeme takviminden kaynaklanan dönemsel etkilerin de dikkate alınması gerekmektedir. Bununla birlikte beyana dayanan kurumlar vergisindeki oldukça düşük gerçekleşme oranı ile kurumlar geçici vergisinde yıllık hedefin aşılmış olması, bu iki kalem arasındaki belirgin farklılığı ortaya koymaktadır.
Dâhilde alınan mal ve hizmet vergilerinde gerçekleşme oranı yüzde 68,48 düzeyindedir. Bu grup içinde dâhilde alınan KDV’de yıllık hedefin yüzde 77,75’ine ulaşılmış olmasına karşılık, toplam ÖTV’de gerçekleşme oranı yüzde 56,76’da kalmıştır. Özellikle ÖTV tahsilatının dokuz aylık dönemin sonunda yıllık bütçe hedefinin henüz yüzde 60’ına dahi ulaşamamış olması, yılın kalan üç ayında bütçe hedefinin yakalanabilmesi için oldukça güçlü bir tahsilat performansına ihtiyaç olduğunu göstermektedir.
ÖTV’nin alt kalemlerinde ise önemli farklılıklar bulunmaktadır. Petrol ve doğalgaz ürünlerinden alınan ÖTV’de yıllık hedefin yalnızca yüzde 32,05’i tahsil edilmişken, motorlu taşıtlarda bu oran yüzde 56,72, alkollü içkilerde yüzde 69,09, tütün mamullerinde yüzde 75,72, kolalı gazozlarda yüzde 68,48, dayanıklı tüketim ve diğer mallarda ise yüzde 76,92 düzeyindedir. Özellikle petrol ve doğalgaz ürünlerinden alınan ÖTV’nin bütçe hedefinin oldukça gerisinde kalması, toplam ÖTV gerçekleşmesini aşağı çeken temel unsurlardan biri olarak öne çıkmaktadır. Nitekim bu kalemde yıllık 656,5 milyar TL olarak öngörülen tahsilatın ilk dokuz ayda yalnızca 210,4 milyar TL’si gerçekleşmiştir.
Buna karşılık Banka ve Sigorta Muameleleri Vergisi’nde yıllık hedefin yüzde 84,98’ine, Şans Oyunları Vergisi’nde yüzde 84,74’üne ve Özel İletişim Vergisi’nde yüzde 76,67’sine ilk dokuz ayda ulaşılmıştır. Bu kalemlerdeki gerçekleşme oranları, toplam vergi gelirlerinin gerçekleşme oranının üzerinde seyretmektedir. Dijital Hizmet Vergisi’nde ise gerçekleşme oranı yüzde 67,39 düzeyinde kalmıştır.
Dâhilde alınan KDV ile ithalde alınan KDV tahsilatlarında yıllık bütçe hedefinin sırasıyla yüzde 77,75 ve yüzde 76,18’ine ulaşılmış olması, iç tüketim ve ithalat üzerinden elde edilen KDV gelirlerinin bütçe hedeflerine oldukça yakın hızlarda ilerlediğini göstermektedir. Bununla birlikte dâhilde alınan KDV’nin kendi içindeki dağılımı da dikkat çekicidir. Beyana dayanan KDV’de yıllık hedefin yüzde 117,89’una ulaşılmışken, tevkif suretiyle kesilen KDV’de bu oran yüzde 64,78 düzeyindedir.
Buna karşılık konaklama vergisinde gerçekleşme oranının yüzde 46,90’da kalması dikkat çekmektedir. Ocak-Eylül döneminde bu vergiden yaklaşık 8,5 milyar TL tahsil edilmiş olup yıllık 18,1 milyar TL’lik bütçe hedefinin yarısına dahi ulaşılamamıştır. Üstelik turizm faaliyetlerinin yoğunlaştığı yaz aylarının geride kalmış olması, yılın kalan üç ayında bütçe hedefine ulaşılmasını daha da güçleştirebilecektir.
Tablonun en dikkat çekici kalemlerinden biri yine Değerli Konut Vergisi’dir. Bu vergiden Ocak-Eylül döneminde 544,3 milyon TL tahsil edilmiş ve böylece 144,9 milyon TL olan yıllık bütçe hedefinin yüzde 375,75’ine şimdiden ulaşılmıştır. Başka bir ifadeyle yıllık hedef, ilk dokuz ayda yaklaşık 3,8 katına ulaşmıştır. Bununla birlikte mutlak tahsilat tutarının toplam vergi gelirleri içindeki payının son derece düşük olması nedeniyle bu gelişmenin bütçe dengeleri üzerinde belirleyici bir etkisi bulunmamaktadır.
Mülkiyet üzerinden alınan vergilerin genelinde ise gerçekleşme oranı yüzde 89,77 düzeyindedir. Bu kapsamda Motorlu Taşıtlar Vergisi’nde yıllık hedefin yüzde 89,53’üne, Veraset ve İntikal Vergisi’nde ise yüzde 88,09’unaulaşılmıştır. Damga Vergisi’nde gerçekleşme oranı yüzde 77,35, harçlarda ise yüzde 81,82 olarak gerçekleşmiştir.
2026 yılının ilk dokuz ayı sonunda bütçe gelirleri genel olarak yıllık hedeflerle uyumlu ilerlemektedir. Ancak vergi gelirlerinin bileşimi aynı ölçüde dengeli değildir. Gelir vergisi, BSMV, Motorlu Taşıtlar Vergisi ve bazı diğer vergi kalemlerinde yıllık hedefin yüzde 80’i aşılmışken, toplam ÖTV’de hedefin yalnızca yüzde 56,76’sı, petrol ve doğalgaz ürünlerinden alınan ÖTV’de ise yüzde 32,05’i tahsil edilebilmiştir.
Dolayısıyla toplam vergi gelirlerinde yıllık hedefin yüzde 75,20’sine ulaşılmış olması, bütün vergi türlerinde aynı ölçüde başarılı bir tahsilat performansı sergilendiği anlamına gelmemektedir. Özellikle ÖTV ve konaklama vergisindeki düşük gerçekleşme oranları ile beyana dayanan kurumlar vergisi ve kurumlar geçici vergisi arasındaki belirgin farklılık dikkat çekmektedir. Yılın kalan üç ayında özellikle bu kalemlerdeki gelişmeler, 2026 yılı vergi geliri hedeflerinin ne ölçüde gerçekleşeceği bakımından belirleyici olacaktır.
Ocak-Eylül 2026 ile geçen yıl aynı dönem vergi tahsilatı karşılaştırılması
2025 yılı Ocak-Eylül döneminde bütçe gelirleri 9 trilyon 4 milyar 924 milyon TL iken 2026 yılının aynı döneminde yüzde 34,5 oranında artarak 12 trilyon 107 milyar 800 milyon TL olarak gerçekleşmiştir. 2026 yılı Ocak-Eylül dönemi vergi gelirleri tahsilatı ise geçen yılın aynı dönemine göre yüzde 34,2 oranında artarak 10 trilyon 401 milyar 981 milyon TL olmuştur.
Aşağıdaki tabloda vergi kalemleri bazında Ocak-Eylül 2026 tahsilat tutarları ile geçen yılın aynı dönemdeki tahsilat tutarları ve değişim oranları bulunmaktadır.
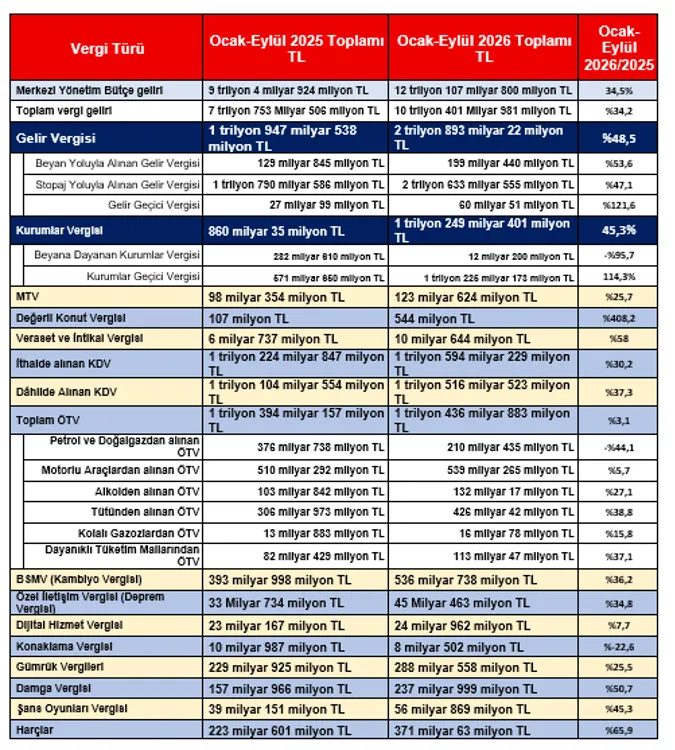
Yukarıdaki tabloya göre 2026 yılının ilk dokuz ayındaki bütçe gerçekleşmeleri, 2025 yılının aynı dönemine göre merkezi yönetim bütçe gelirlerinde yüzde 34,5, vergi gelirlerinde ise yüzde 34,2 oranında artış olduğunu göstermektedir. Merkezi yönetim bütçe gelirleri 9 trilyon 5 milyar TL’den 12 trilyon 108 milyar TL’ye, toplam vergi gelirleri ise 7 trilyon 754 milyar TL’den 10 trilyon 402 milyar TL’ye yükselmiştir.
Ancak vergi türleri itibarıyla artış oranları incelendiğinde oldukça farklı bir tablo ortaya çıkmaktadır. Gelir vergisi (%48,5), kurumlar vergisi (%45,3), damga vergisi (%50,7), harçlar (%65,9) ve veraset ve intikal vergisindeki (%58) yüksek artışlar dikkat çekerken, toplam ÖTV gelirlerindeki artışın yalnızca yüzde 3,1 ile sınırlı kalması öne çıkmaktadır. Özellikle petrol ve doğalgaz ürünlerinden alınan ÖTV’nin geçen yılın aynı dönemine göre yüzde 44,1 oranında azalması, toplam ÖTV tahsilatındaki artışı sınırlayan en önemli unsur olmuştur.
Buna karşılık tütün ürünlerinden alınan ÖTV’nin yüzde 38,8, alkollü içkilerden alınan ÖTV’nin yüzde 27,1, motorlu taşıtlardan alınan ÖTV’nin yüzde 5,7 ve dayanıklı tüketim mallarından alınan ÖTV’nin yüzde 37,1 artması, petrol ve doğalgaz ürünlerindeki gerilemeyi büyük ölçüde telafi etse de toplam ÖTV tahsilatındaki artışın yüzde 3,1 gibi oldukça düşük bir düzeyde kalmasını önleyememiştir. Nitekim petrol ve doğalgaz ürünlerinden alınan ÖTV, geçen yılın aynı dönemindeki yaklaşık 376,7 milyar TL’den 210,4 milyar TL’ye gerilemiştir.
Gelir vergisi içinde stopaj yoluyla tahsil edilen verginin geçen yılın aynı dönemine göre yüzde 47,1 artarak yaklaşık 2 trilyon 634 milyar TL’ye ulaşması dikkat çekmektedir. Toplam gelir vergisi tahsilatının yaklaşık yüzde 91’inin stopaj yoluyla gerçekleştirilmiş olması, gelir vergisinin tahsilat yapısında kaynağında kesintinin ağırlığını bir kez daha ortaya koymaktadır. Buna karşılık beyan yoluyla alınan gelir vergisi yaklaşık 199,4 milyar TL düzeyinde kalmıştır. Beyana dayanan gelir vergisi tahsilatının geçen yılın aynı dönemine göre yüzde 53,6 artmış olması da dikkat çekmektedir.
Kurumlar vergisinde ise farklı bir görünüm bulunmaktadır. Beyana dayanan kurumlar vergisi tahsilatı geçen yılın aynı dönemine göre yüzde 95,7 azalarak 282,6 milyar TL’den 12,2 milyar TL’ye gerilerken, kurumlar geçici vergisi tahsilatı yüzde 114,3 artarak 571,7 milyar TL’den 1 trilyon 225 milyar TL’ye yükselmiştir. Dolayısıyla kurumlar vergisindeki yüzde 45,3’lük toplam artış değerlendirilirken, tahsilatın kendi içindeki bu olağanüstü değişimin ve vergi takviminden kaynaklanan dönemsel etkilerin de dikkate alınması gerekmektedir.
İthalde alınan KDV’nin yüzde 30,2, dâhilde alınan KDV’nin ise yüzde 37,3 artması, tüketim ve ithalat üzerinden alınan vergilerde nominal tahsilat artışının devam ettiğini göstermektedir. Ocak-Eylül döneminde dâhilde alınan KDV yaklaşık 1 trilyon 517 milyar TL’ye, ithalde alınan KDV ise yaklaşık 1 trilyon 594 milyar TL’ye ulaşmıştır. Bununla birlikte her iki vergi türündeki artış oranının toplam gelir vergisindeki yüzde 48,5’lik artışın gerisinde kaldığı görülmektedir.
Diğer vergi kalemlerine bakıldığında özel iletişim vergisi tahsilatının yüzde 34,8, BSMV’nin yüzde 36,2 ve şans oyunları vergisinin yüzde 45,3 arttığı görülmektedir. Buna karşılık dijital hizmet vergisindeki artış yüzde 7,7 ile sınırlı kalırken, konaklama vergisi tahsilatı geçen yılın aynı dönemine göre yüzde 22,6 azalmıştır. Konaklama vergisinde tahsilatın 2025 yılının ilk dokuz ayındaki yaklaşık 11 milyar TL’den 2026 yılının aynı döneminde 8,5 milyar TL’ye gerilemesi, özellikle turizm faaliyetlerinin yoğunlaştığı yaz aylarını da kapsayan bir dönemde gerçekleşmesi bakımından dikkat çekmektedir.
Mülkiyet üzerinden alınan vergilerde de farklı artış oranları söz konusudur. Motorlu Taşıtlar Vergisi tahsilatı geçen yılın aynı dönemine göre yüzde 25,7 artarak 123,6 milyar TL’ye ulaşırken, Veraset ve İntikal Vergisi tahsilatı yüzde 58 artarak 10,6 milyar TL’ye yükselmiştir. Değerli Konut Vergisi’nde ise tahsilat 107 milyon TL’den 544 milyon TL’ye çıkarak yüzde 408,2 oranında artmıştır. Bununla birlikte bu verginin toplam vergi gelirleri içindeki payının son derece sınırlı olduğu unutulmamalıdır.
2026 yılının ilk dokuz ayında bütçe ve vergi gelirleri önemli bir nominal artış göstermiş olsa da bu artış vergi türleri arasında homojen dağılmamıştır. Bir tarafta damga vergisinde yüzde 50’yi, harçlarda yüzde 65’i aşan artışlar görülürken, diğer tarafta toplam ÖTV artışı yüzde 3,1’de kalmış; petrol ve doğalgaz ürünlerinden alınan ÖTV ile konaklama vergisinde ise tahsilat geçen yılın aynı döneminin gerisine düşmüştür.
Özellikle 10 trilyon 402 milyar TL’ye ulaşan toplam vergi gelirinin 2 trilyon 893 milyar TL’sinin gelir vergisinden, bunun da yaklaşık 2 trilyon 634 milyar TL’sinin stopaj yoluyla tahsil edilmiş olması, 2026 yılı vergi gelirlerinin yapısı bakımından üzerinde ayrıca durulması gereken bir görünüm ortaya koymaktadır. Buna karşılık toplam ÖTV tahsilatının geçen yılın aynı dönemine göre yalnızca yüzde 3,1 artmış olması ve petrol ile doğalgaz ürünlerinden alınan ÖTV’de yaşanan yüzde 44,1’lik gerileme, vergi gelirlerindeki artışın bütün vergi türlerine aynı ölçüde yansımadığını göstermektedir.
Sonuç ve genel değerlendirme
Bütün bu rakamları birlikte değerlendirdiğimizde, 2026 yılının ilk dokuz ayında bütçe gelirlerinin yıllık hedeflerle genel olarak uyumlu ilerlediği görülmektedir. Merkezi yönetim bütçe gelirlerinde yıllık hedefin yüzde 74,44'üne, vergi gelirlerinde ise yüzde 75,20'sine ulaşılmıştır. Ancak aynı dönemde bütçe açığının 1 trilyon 840 milyar TL'ye ulaşması, gelirlerdeki gerçekleşmenin bütçe dengesi bakımından tek başına yeterli olmadığını göstermektedir.
Öte yandan 2026 yılının ilk dokuz ayında vergi gelirleri geçen yılın aynı dönemine göre yüzde 34,2 oranında artmıştır. Ancak bu artış bütün vergi türlerine aynı ölçüde yansımamıştır. Gelir vergisi, kurumlar vergisi, damga vergisi ve harçlarda önemli artışlar yaşanırken toplam ÖTV tahsilatındaki artış yalnızca yüzde 3,1 düzeyinde kalmıştır. Petrol ve doğalgaz ürünlerinden alınan ÖTV'de ise yüzde 44,1 oranında gerileme yaşanmıştır. Dolayısıyla toplam vergi gelirlerindeki nominal artış, vergi türleri bakımından dengeli bir görünüm ortaya koymamaktadır.
Ancak asıl mesele bütçeye ne kadar vergi girdiğinden çok, bu verginin kimden ve hangi yolla toplandığıdır.Ocak–Eylül döneminde tahsil edilen 10 trilyon 402 milyar TL'lik vergi gelirinin yüzde 58,88'inin dolaylı vergilerden sağlanması, Türkiye'de vergi sisteminin ağırlık merkezinin hâlâ tüketim üzerinde bulunduğunu göstermektedir. Üstelik yalnızca KDV ve ÖTV'den elde edilen gelirlerin toplam vergi gelirleri içindeki payı yüzde 43,72'dir.
Gelir vergisindeki tablo ise daha da dikkat çekicidir. 2025 yılında elde edilen gelirlere ilişkin yaklaşık 5,5 milyon gelir vergisi beyannamesi verilmiştir. Beyanname sayısındaki bu gelişme, vergiye gönüllü uyum ve kayıt dışılıkla mücadele bakımından önemli görülebilir. Ancak 2026 yılının ilk dokuz aylık tahsilat rakamlarına bakıldığında, beyana dayanan gelir vergisinden yalnızca 199 milyar 440 milyon TL tahsil edilirken, stopaj yoluyla tahsil edilen gelir vergisi 2 trilyon 634 milyar TL'ye yaklaşmıştır. Başka bir ifadeyle toplam gelir vergisi tahsilatının yüzde 91,03'ü stopajdan, yalnızca yüzde 6,89'u beyana dayanan gelir vergisinden oluşmaktadır.
Beyanname sayısında rekor kırmak ile vergi yükünün adaletli dağılımını sağlamak aynı şey değildir.Milyonlarca beyannamenin verildiği bir sistemde gelir vergisinin yüzde 91'inin hâlâ kaynağında kesinti yoluyla tahsil edilmesi, beyan esasının gelir vergisinin tahsilatındaki ağırlığının son derece sınırlı kaldığını göstermektedir. Elbette stopajın tamamı ücretlilerden alınmamaktadır. Ancak ücretini almadan vergisi kesilen çalışanlar ile diğer stopaja tabi gelir sahipleri, sistemin en düzenli ve güvenli tahsilat kaynakları olmaya devam etmektedir.
Üstelik sorun yalnızca gelir vergisiyle sınırlı değildir. Toplam vergi gelirlerinin yaklaşık yüzde 59'unun dolaylı vergilerden oluşması, vergi yükünün tüketim üzerinden de geniş toplum kesimlerine yansıtıldığını göstermektedir. Dolayısıyla ortaya oldukça tanıdık bir vergi yapısı çıkmaktadır: Gelir elde edilirken stopaj, harcanırken KDV ve ÖTV.Vergi idaresi açısından tahsilatı kolay ve güvenli olan bu yapı, vergi adaleti açısından aynı ölçüde savunulabilir değildir. Çünkü tüketim üzerinden alınan vergiler, kişilerin ödeme gücünü doğrudan dikkate almamakta ve özellikle düşük gelirli kesimler üzerinde gelirlerine oranla daha ağır bir yük oluşturabilmektedir.
Bu nedenle 2026 yılının ilk dokuz aylık bütçe rakamlarının verdiği asıl mesaj, bütçe hedeflerinin ne ölçüde tutturulduğundan daha fazlasıdır. Vergi sisteminin yükünü kimin taşıdığı sorusu hâlâ önümüzde durmaktadır.Beyanname sayısındaki artış elbette önemlidir. Ancak vergi sistemindeki adaletin ölçüsü yalnızca beyanname sayısı ya da tahsil edilen vergi miktarı değildir. Önemli olan, verginin ödeme gücüne göre alınması ve vergi yükünün toplum kesimleri arasında adaletli biçimde dağıtılmasıdır.
Bu nedenle gerçek bir vergi reformunun başarısı yalnızca daha fazla kişiye beyanname verdirmek veya daha fazla vergi toplamakla değil, beyan esasını güçlendirmek, ödeme gücünü daha etkin biçimde vergilendirmek, dolaylı vergilerin ağırlığını azaltmak ve ücretli ile tüketicinin üzerindeki vergi yükünü daha adaletli dağıtmaklaölçülmelidir.
Sonuç olarak, 5,5 milyon gelir vergisi beyannamesi verilmiş olabilir. Ancak 2026 yılının ilk dokuz aylık verileri, gelir vergisinin tahsilatında stopajın, toplam vergi gelirlerinde ise tüketim vergilerinin ağırlığını koruduğunu göstermektedir. Asıl mesele yalnızca ne kadar vergi toplandığı değil, bu vergiyi kimin, nasıl ve ne ölçüde ödediğidir.
T24’ÜN ARKASINDA HİÇBİR GÜÇ YOK; TEK GÜÇ SİZ OLUN, REKLAMSIZ T24’E ABONE OLUN
|




