



Geçtiğimiz gün mail kutuma gelen bir bültende yer alan grafik dikkatimi çekti. Grafik, Amerika’da veri merkezlerine harcanan paranın zaman içindeki değişimini gösteriyordu. Our Worlds in Data’nın hazırladığı bu grafiğe göre ABD’de veri merkezi inşası için Aralık 2022’de 868 milyon dolar harcanırken, Haziran 2026 itibari ile bu miktar 4.36 milyar dolara çıkmış. Yani üç buçuk yıl içinde kabaca 5 kat bir artış söz konusu. Üstelik, bu miktarın sadece inşa edilen binayı ölçtüğünü, içeriye konan sunucuları ve donanımı kapsamadığını da ekleyelim. Yani grafikte gözlemlediğimiz bu artış, olanın muhtemel küçük bir kısmı.
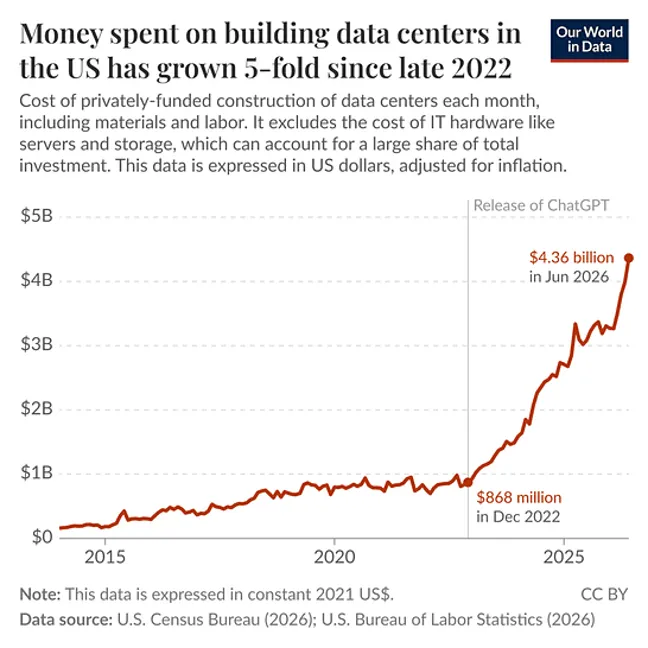 Figür 1: ABD’de veri merkezi inşası için harcanan para
Bu grafiği daha geniş bir açıdan okumak da mümkün. Evet, yapay zekâ ekonomisi büyüyor. Para harcanıyor, binalar yükseliyor, harcanan miktar her ay artıyor. Bu artış dalgasında ise benim kafamı kurcalayan soru ise şu; bu ölçekte bir ekonomi kurulduğunda bunun bize, yani bu ekonominin içinde olmayan ama sonuçlarını yaşayacak olanlara etkisi ne olacak?
Soruya yanıt vermek için önce iki şeyi bilmek gerekiyor diye düşünüyorum. Bu ekonominin daha ne kadar büyümesi bekleniyor ve büyürken gerçekte ne üretiyor.
İlk soruyla başlayalım.
Forecasting Research Institute'ün geçtiğimiz hafta bir rapor yayınladı. [Kurumu Philip Tetlock'un "süper tahminci" çalışmalarından hatırlayanlar olabilir, kendisi de raporun yazarları arasında.] Rapor, kurumun Longitudinal Expert AI Panel adını verdiği ve üç yıl sürecek bir panel çalışmasının 11. dalgası. Yöntem kabaca şu şekilde. Aynı sorular üç ayrı gruba soruluyor. 191 kişilik bir uzman grubu ki içinde bilgisayar bilimciler, sektörden insanlar, iktisatçılar ve politika araştırmacıları var; 52 kişilik bir süper tahminci grubu, yani geçmişteki tahmin performansları ölçülmüş ve iyi çıkmış kişiler; bir de herhangi bir uzmanlık aranmayan 625 kişilik genel katılımcı grubu. Bu dalganın konusu ise doğrudan yapay zekâ endüstrisinin ekonomisi.
Uzmanlara göre veri merkezi binalarına yapılan yatırım 2028'e kadar yüzde 76 artacak, 2035'te ise 2025'teki seviyenin 2 katından fazla olacak. Grafiğin dışarıda bıraktığı donanım kalemi zaten çok daha büyük, geçen yıl 514,8 milyar dolar, yani binaların 10 katından fazla, ve bunun da 2028'e kadar yüzde 50 civarında artması bekleniyor. Kısacası uzmanlara göre o eğri henüz durmuyor.
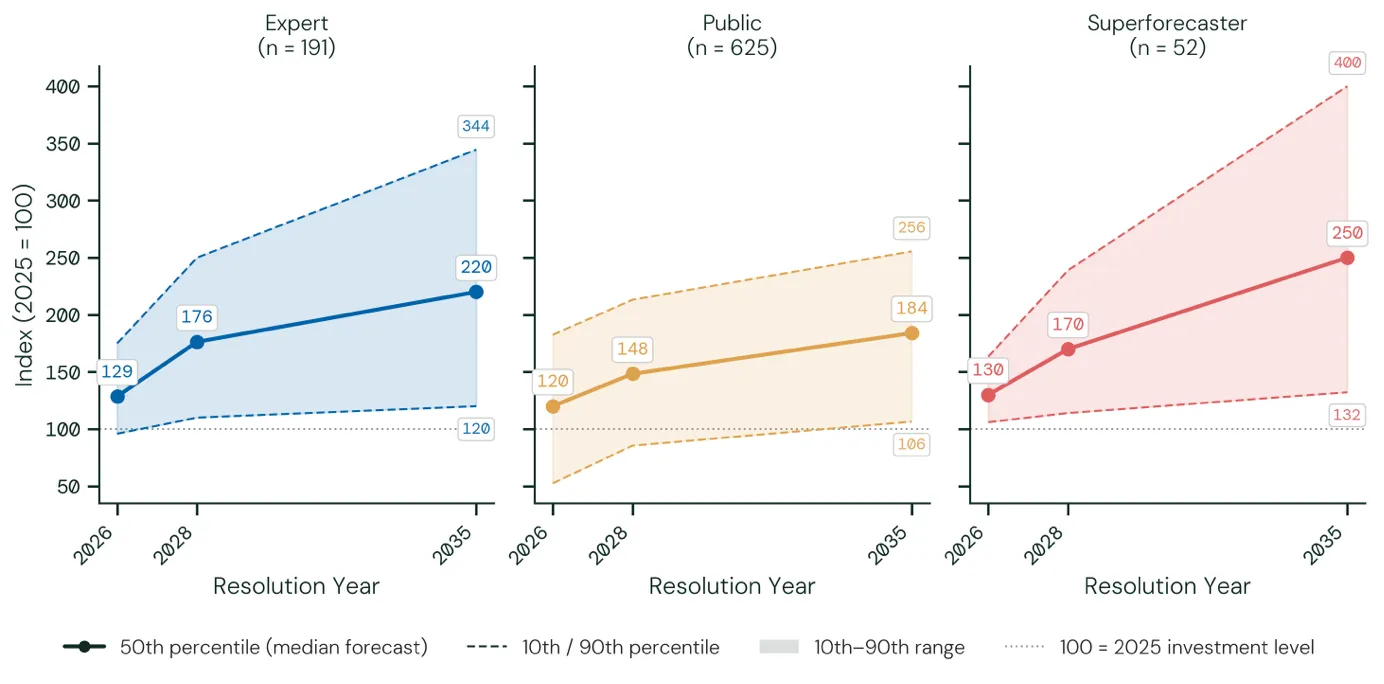 Figür 2: Katılımcı gruplarına göre veri merkezlerine yapılacak tahmini yatırım miktarları
Bu arada genel katılımcı grubunun uzmanlardan belirgin biçimde daha temkinli olduğunu not edelim. Yalnız buna bakıp "halk daha akıllı" demeden önce bir ayrıntı var. Veri merkezi sorusuna eşlik eden tarihsel veriler başta hatalı gösterilmiş, hata iki hafta sonra düzeltilmiş, uzmanlar ve süper tahminciler bilgilendirilip cevaplarını güncellemeleri için süre verilmiş ama genel katılımcı grubuna ayrıca bir bildirim gitmemiş. Bu farkın bir kısmı oradan geliyor olabilir.
Raporun asıl büyük rakamı ise gelir tarafında. Medyan süper tahminciye göre OpenAI ve Anthropic'in toplam yıllıklandırılmış geliri 2030'da 300 milyar dolara, 2040'ta ise 770 milyar dolara ulaşıyor. Bu rakamın ne anlama geldiğini kavramak için şunu söyleyeyim, 2026 Fortune Global 500 listesinde yıllık geliri 400 milyar doların üzerinde olan toplam 10 şirket var.
Şimdi ikinci soruya geçelim. Bu ekonomi büyürken ne üretiyor?
Bu sorunun bence en ciddi cevabını Daron Acemoğlu veriyor ve verdiği cevap yukarıdaki rakamların yanında epey mütevazı kalıyor. 2024'te yayımladığı "The Simple Macroeconomics of AI" başlıklı makalesinde yapay zekânın ekonomiye katkısını tepeden inme bir tahminle değil, görev düzeyinden başlayarak hesaplıyor. Hesabı adım adım anlatayım, çünkü asıl değeri buradaki şeffaflıkta.
İlk adımda ABD'deki işler görevlere ayrıldığında bunların ne kadarının yapay zekânın etkileyebileceği türden olduğuna bakılıyor. Bu oran yaklaşık yüzde 20. İkinci adımda bu görevlerin ne kadarının önümüzdeki 10 yıl içinde kârlı biçimde otomatikleştirilebileceği soruluyor, çünkü teknik olarak yapılabilir olmakla ekonomik olarak yapılmaya değer olmak aynı şey değil. Bu da yaklaşık yüzde 23. İkisini çarpınca tüm görevlerin yüzde 4,6'sı çıkıyor. Üçüncü adımda bu görevlerde sağlanan ortalama maliyet tasarrufuna bakılıyor, yüzde 14,4. Bunu da çarpınca toplam faktör verimliliğine katkı 10 yılda yüzde 0,66 oluyor. Milli gelire etkisi ise 10 yıla yayılmış yüzde 1 ile 1,5 arasında.
Acemoğlu bunun bile iyimser olabileceğini söylüyor. Çünkü eldeki deneysel kanıtlar öğrenmesi kolay görevlerden geliyor [örneğin müşteri hizmetleri yazışmaları ya da standart metin üretimi], oysa asıl zorluk bağlama bağlı olan ve başarısının nesnel bir ölçütü olmayan görevlerde. Geçtiğimiz haziran ayında verdiği bir röportajda da yakın vadede kârlı biçimde otomatikleştirilebilecek görevlerin payını yaklaşık yüzde 5 olarak veriyor ve bunun ötesine geçmek için yapay genel zekâya çok yakın bir şey gerektiğini ekliyor.
Şimdi bu iki tabloyu yan yana koyalım. Bir tarafta yapay zekânın 10 yılda milli gelire yüzde 1,5 civarında katkı yapacağını söyleyen bir hesap var. Diğer tarafta yalnızca iki şirketin 2030'da 300 milyar dolar gelir elde edeceğini söyleyen bir beklenti.
Peki bu para nereden geliyor?
Raporda bu soruyu doğrudan cevaplayan gerekçeler var. Yüksek gelir tahmini veren katılımcılardan biri, o seviyelere ulaşmak için bu şirketlerin fiyatlarını bir yazılım lisansının maliyetine göre değil, bir çalışanın maliyetine göre belirlemesi gerektiğini yazmış. Bir başkası ise ürün yazılıma erişim sağlamaktan çıkıp işin kendisini yapmaya başladığında ilgili pazarın artık kurumsal yazılım pazarı olmayacağını, küresel bilgi işçiliği harcamasının bir kesri hâline geleceğini söylüyor.
Bu cümlelerin ne dediğini biraz daha açık yazayım. 300 milyar dolarlık senaryo, bu gelirin yeni yaratılmış bir değerden değil, hâlihazırda ücret olarak ödenen paradan geleceğini varsayıyor. Üretilen değer küçük ama gelir büyükse, aradaki fark bir yerden bir yere transfer oluyor demektir. Yani yapay zekâ ekonomisinin büyüklüğü bize ne kadar yeni değer üretildiğinden çok, mevcut değerin ne kadarının el değiştirdiğini anlatıyor olabilir.
Acemoğlu'nun Simon Johnson ile birlikte yazdığı Power and Progress kitabının ana tezi de zaten buydu. Teknolojiden elde edilen kazançların kime gideceği teknolojinin kendisinde yazılı değil; kurumlar, düzenlemeler ve çalışanların pazarlık gücü belirliyor. Acemoğlu'nun sık sık dile getirdiği bir eleştiri de büyük şirketlerin yatırımlarının kayda değer bir kısmını yapay zekâyı çalışanın yerine geçen değil çalışanı güçlendiren bir araç hâline getirmeye ayırmıyor olması. Yatırım bu yönde devam ederse transferin yönü de aşağı yukarı belli oluyor.
Transferin bir de daha az konuşulan bir tarafı var ve raporun bence en dikkat çekici bulgusu orada.
Uzmanlar veri merkezlerinin bu hızla büyümesini beklerken, onları besleyecek elektrik ve iletişim altyapısına yapılacak yatırımın 2028'e kadar yalnızca yüzde 15, 2035'e kadar da yüzde 32 artmasını bekliyor. Yani bina hızla yükseliyor, şebeke onun arkasından yetişemiyor. Elektrik de veri merkezlerinin tek başına kullandığı bir şey değil. Aynı şebekeden evler de besleniyor, fabrikalar da. Arz aynı hızda büyümezken talebin bir kalemi bu hızda büyüyorsa aradaki farkı bir şekilde birileri ödeyecek demektir, bu da genellikle fiyat üzerinden oluyor. Nitekim düşük tahmin veren katılımcılar New York eyaletinin yeni veri merkezi inşaatına getirdiği moratoryumu örnek gösteriyor. Bu tesislerin nereye kurulacağı meselesi ABD'de çoktan yerel bir siyaset konusu hâline gelmiş durumda.
Bir de şunu eklemem gerekiyor. Yukarıda aktardığım beklenti rakamlarını da fazla ciddiye almamak lazım. Araştırma ekibi, gelir sorusunda uzman ve genel katılımcı gruplarının medyan tahminlerinin anket sırasında zaten yayımlanmış olan güncel değerin altında kaldığını fark etmiş. Sebep soru tasarımıymış. Eski referans rakam giriş ekranında görünürken güncel rakam ancak tıklanarak açılan bir bölümde yer alıyormuş ve uzmanların neredeyse yarısı güncel değeri hiç görmemiş gibi tahmin vermiş. Ekibin bunu saklamak yerine raporda açıkça yazması takdire değer. Ama alanının en yetkin insanlarının bile bir ekran tasarımıyla bu kadar kolay kaydırılabildiğini görmek, 2040 için verilen tahminlere ne kadar ağırlık vermemiz gerektiği konusunda da fikir veriyor.
Peki bütün bunlardan ne çıkarmalı?
Öncelikle yapay zekâ ekonomisinin büyüklüğü ile yapay zekânın faydası arasındaki ayrımı zihnimizde net tutmak gerekiyor. Bir grafikte eğrinin dikleşmesi, o paranın karşılığında yeni bir değer üretildiği anlamına gelmiyor, çoğu zaman yalnızca paranın yer değiştirdiği anlamına geliyor. İkincisi, bu ekonominin maliyetinin yalnızca yatırımcılar tarafından ödenmediğini, şebekeyi paylaşan herkesin bir şekilde bu maliyete ortak olduğunu hatırlamak lazım. Üçüncüsü ise büyüme rakamlarını, uzman tahminlerini bile, hangi koşullarda verildiklerini bilmeden okumamak.
Bu köşede daha önce yapay zekânın istihdama etkisini konuşmuştuk. Bu yazıdaki tablo ise bana o tartışmanın biraz eksik kaldığını düşündürüyor. Mesele yalnızca kimin işini kaybedeceği değil. Mesele bu kadar büyük bir ekonominin bu kadar küçük bir değer üretmesi durumunda aradaki farkın kimin cebinden çıkacağı ve o para akmaya devam ederken bunu kimin soracağı.
Referanslar
Acemoglu, D. (2024). The simple macroeconomics of AI (NBER Working Paper No. 32487). National Bureau of Economic Research. https://www.nber.org/papers/w32487
Murphy, C., Rosenberg, J., Canedy, J., Jacobs, Z., Flechner, N., Britt, R., Pan, A., Rogers-Smith, C., Mayland, D., Buffington, C., Kučinskas, S., Coston, A., Kerner, H., Pierson, E., Rabbany, R., Salganik, M., Seamans, R., Su, Y., Tramèr, F., Hashimoto, T., Narayanan, A., Tetlock, P. E., & Karger, E. (2025). The Longitudinal Expert AI Panel: Understanding expert views on AI capabilities, adoption, and impact (Working Paper No. 5). Forecasting Research Institute. https://leap.forecastingresearch.org/reports/wave11
Our World in Data. (2026). Money spent on building data centers in the US has grown 5-fold since late 2022 [Grafik]. Veri: U.S. Census Bureau; U.S. Bureau of Labor Statistics.
T24’ÜN ARKASINDA HİÇBİR GÜÇ YOK; TEK GÜÇ SİZ OLUN, REKLAMSIZ T24’E ABONE OLUN
|




