



Futbol artık dört büyük kulübün sahada olduğu kadar bilançolarında da oynandığı bir oyun haline geldi. 31 Mayıs 2026 verileri bize çok net bir şeyi gösteriyor: kulüpler gelirlerini artırsa da bu gelirler, futbolun yükselen maliyetlerini karşılamaya yetmiyor. Oyuncu maaşları, transfer harcamaları ve amortisman giderleri gelirlerden daha hızlı artıyor. Bu yüzden kulüpler daha çok kazanmasına rağmen daha fazla zarar ediyor. Ortaya çıkan tablo da başarıyı besleyen bir yapı değil, giderek borç ve zarar üzerinden ayakta duran bir finansal döngü oluyor.
Genel finansal görünüm
31 Mayıs 2026 tarihli finansal tablolar dört büyük kulübün ortak sorununu açık biçimde ortaya koyuyor…
Nedir bu sorunlar?
Gelirler büyüyor ancak, futbol faaliyetlerinin maliyeti bu büyümeyi aşıyor. Yüksek borçluluk ve birikmiş zararlar bilanço üzerindeki baskıyı artırıyor.
Gelirler giderleri karşılamada yetersiz kaldığı için kulüpler yoğun bir şekilde kaynak sıkıntısı çekiyorlar. Bunun için de finansman sağlamak zorundalar. Bu da borçlanmak anlamına geliyor. Borçluluktaki artış doğal olarak finansman giderleri artırıyor. Buna operasyonel giderler de eklenince yani oyuncu ücret ve maaşları da buna eklenince kulübün maliyetleri artıyor, bu da zararları artırıyor.
Artan zarar yapısı ise özkaynak yapısını erozyona uğratıyor. Özellikle birikimli zararlar, mali yapıyı zayıflatan en önemli kalem olarak karşımıza çıkıyor.
Şimdi gelin dört büyük kulübün önemli finansal göstergelerine bir göz atalım.
Tablo:1) Dört büyük kulübün önemli finansal parametreleri (Milyar TL-yüzde)
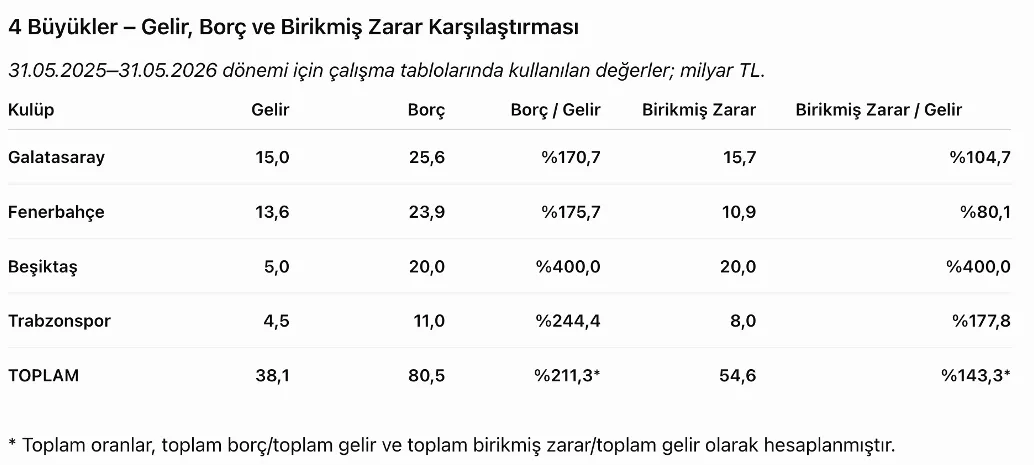
Bu tablo, tek tek kulüplerin bilançosunu göstermenin ötesinde bir anlam taşıyor. Aslında Türk futbolunun yerleşik finansal düzenini bütün açıklığıyla ortaya koyuyor.
Görünen tabloyu sadece “gelir yetersizliği” ile açıklamak mümkün değil. Sorun çok daha derinde. Asıl sorun, kulüplerin mevcut iş modelinin yapısal olarak sürdürülemez hale gelmiş olmasıdır.
-
Genel resim bize sistemik açık olduğunu gösteriyor
Dört büyük kulübün toplam gelirleri 38,1 milyar TL seviyesindeyken, toplam borçları 80,5 milyar TL’ye ulaşmış durumda. Bu tablo, sektör genelinde derin bir finansal dengesizliğe işaret ediyor.
Buna göre temel göstergeler oldukça çarpıcıdır:
- Borç/Gelir oranı: %211
- Birikmiş zarar/Gelir oranı: %143
Bu oranlar, finansal futbolda kabul edilebilir kaldıraç seviyelerinin oldukça üzerindedir. Dolayısıyla burada klasik anlamda bir finansal kaldıraçtan değil, giderek yapısallaşan bir bağımlılık ilişkisinden söz etmek gerekir. Kulüpler, gelir üretmekten çok mevcut borçları çevirmeye odaklanan organizasyonlara dönüşmüş durumdadır.
Dört kulübün ortak temel sorunu ise operasyonel açıktır.
Yaklaşık 38 milyar TL’lik gelir üretmelerine karşın, operasyonel maliyetler yaklaşık 54 milyar TL seviyesine çıkmaktadır. Başka bir ifadeyle, dört kulüp birlikte 100 TL gelir yaratırken yaklaşık 142 TL operasyonel maliyete katlanmaktadır.
-
Kulüp bazlı finansal kırılganlıklar
Galatasaray 15 milyar TL gelirle Süper Lig’in en yüksek gelir üreten kulübü konumunda olmasına karşın, ulaşılan bu büyüklük tek başına finansal sağlığı garanti etmiyor.
Kulübün 25,6 milyar TL’lik borcu ve %170,7’lik borç/gelir oranı, borcun gelirden daha hızlı arttığını gösteriyor. Yani gelir büyüse bile borç baskısı daha güçlü şekilde yükseliyor.
15,7 milyar TL’lik birikmiş zarar ise bu dengesizliğin kısa vadeli değil, yapısal ve kronik bir sorun haline geldiğini ortaya koyuyor.
Sonuç olarak tablo, “büyüyen ama aynı anda daha kırılgan hale gelen” bir finansal yapıya işaret ediyor.
Fenerbahçe, diğer büyük kulüplere kıyasla görece daha dengeli bir tablo sergilese de risk unsuru hâlâ oldukça yüksek seviyede...
Kulübün gelirleri yaklaşık 13,6 milyar TL seviyesinde olmakla birlikte; borç/gelir oranı %175,7 gibi yüksek bir düzeyde bulunuyor. Bu da borçların, yıllık gelirin neredeyse iki katına yaklaştığını gösteriyor.
Buradaki önemli fark, birikmiş zarar yükünün görece daha sınırlı olmasıdır (%80,1). Yani geçmişten gelen zarar baskısı, bazı rakiplerine kıyasla daha düşük seviyede seyrediyor.
Buna rağmen mevcut borç büyüklüğü, kulübün gelir yaratma kapasitesinin oldukça üzerinde kalıyor. Bu yapı, sürdürülebilir ve istikrarlı bir finansal modelden daha çok, sürekli yeniden borçlanma ve refinansman ihtiyacı doğuran kırılgan bir döngüye işaret ediyor.
Fenerbahçe, bugünü finanse etmek için geleceği kullanıyor. Operasyonel olarak zarar üretmeye devam ediyor. Finansal olarak yüksek riskli büyüme modelinde rekabet etmeye çalışıyor.
Beşiktaş sistemin en kırılgan halkasını oluşturuyor.
Beşiktaş’ın yıllık geliri yaklaşık 5 milyar TL iken, toplam borcu 20 milyar TL seviyesine yükselmiş görünüyor. Bu tablo, borç/gelir oranının %400’e ulaştığına işaret ederken, kulübün her 1 TL gelirine karşılık 4 TL borç yükü taşıdığını bize anlatıyor.
Aynı dengesizlik birikmiş zarar kaleminde de görülüyor. Bu durum artık yalnızca bir “finansal stres” değil, doğrudan sermaye yapısının aşınması anlamına geliyor. Kulüp, gelir yaratma kapasitesinin çok üzerinde bir borç yüküyle faaliyet gösteriyor.
Trabzonspor; düşük ölçek ve yüksek kaldıraç ile denge kurmaya çalışıyor
Trabzonspor’un temel sorunu borcun büyüklüğünden çok, gelir ölçeğinin sınırlı olması şeklinde karşımıza çıkıyor. Kulüp 4,5 milyar TL’lik bir gelir yapısı üzerinden faaliyet gösterirken; bu yapı borç yükünü doğal olarak daha yüksek oranlara taşımak zorunda kalıyor. Bu nedenle borç/gelir oranı %244,4 seviyesinde seyrederken; birikmiş zarar oranı ise %177,8 düzeyi gibi yüksek bir düzeyde bulunuyor.
Bu tablo, özellikle finansman koşullarının zorlaştığı dönemlerde kulübün kırılganlığını artırıcı bir etki yapıyor. Sorunun merkezinde ise borçtan çok gelir üretim kapasitesinin sınırlılığı yer alıyor. Bu durum ise kulübün finansal dengesini sürekli baskı altında tutuyor.
-
Ortak yapısal sonuç: Borçla büyüyen futbol ekonomisi
Genel tablo;
Kulüplerin gelir modeli büyük ölçüde transfer harcamaları, yüksek ücret yapısı ve finansal kaldıraç üzerine kurulu olduğunu,
Gelir artışlarının borcu azaltmak yerine çoğu zaman yeni borçlanmayı meşrulaştıran bir araç haline geldiğini,
Bu nedenle birikmiş zararların artık dönemsel değil, kalıcı bir bilanço kalemi haline dönüştüğünü,
Bu noktada futbol kulüplerinin finansal rasyonaliteden uzaklaşarak, kâr üretmeyen ama sürekli büyüyen finansal organizasyonlara evrildiğini gösteriyor.
-
Kritik süreç refinansman ekonomisini zorunlu kılıyor
Dört büyük kulübün tamamında ortak bir yapı ortaya çıkıyor: operasyonel gelirler, borç servis maliyetlerini karşılamıyor. Bu nedenle finansman ihtiyacı süreklilik kazanıyor.
Bu tablo, kulüpleri her dönem yeniden borçlanmaya ve mevcut borcu çevirmeye zorlayan bir mekanizma yaratıyor. Sonuç olarak varlık satışları ve sermaye artırımları artık istisnai adımlar olmaktan çıkıyor; adeta olağan bir gelir kalemi gibi kullanılmaya başlanıyor.
Böylece kulüpler, klasik anlamda sportif organizasyonlar olmaktan uzaklaşıp, borcu sürekli yenileyen finansal yapılara dönüşüyor.
Bu tabloyu tek cümlede özetlemek gerekirse;
- Dört büyük kulüp artık gelirleriyle değil, borçlarını çevirebilme kapasiteleriyle rekabet eden finansal yapılara dönüşmüştür.
- En kritik gerçek ise; bu yapısal modeller değişmediği sürece, sportif başarılar yalnızca finansal kırılganlığı erteler; ortadan kaldırmaz.
Makro bakış bize dört kulüpte 16 milyar TL’lik operasyonel açık olduğunu gösteriyor
31.05.2026 tarihli finansal göstergelerden oluşturduğumuz aşağıdaki tablo, Türk futbolunun yapısal finansal krizini ve sürdürülemez mali yapısını bir kez daha gözler önüne seriyor. Futbol Ekonomisi penceresinden bakıldığında, "Dört Büyükler"in operasyonel verimsizlik ve finansal kural yetersizliği nedeniyle borç sarmalından çıkamadığı net bir şekilde görülmektedir.
Tablo: 2) Dört büyük kulübün temel verimlilik göstergeleri
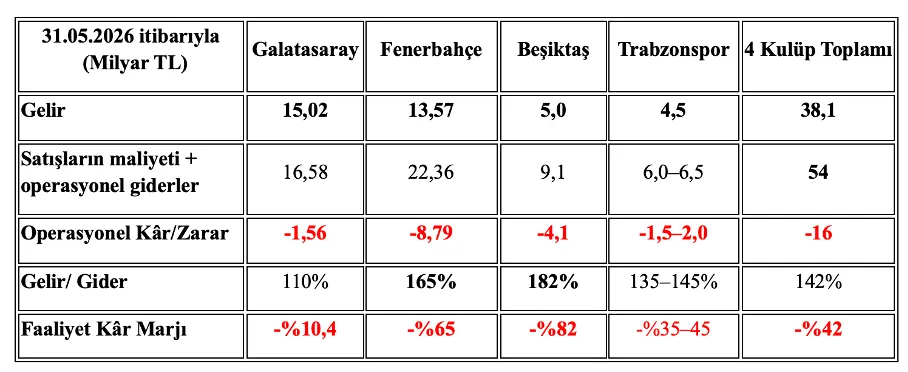
Dört kulübün toplam 38,1 milyar TL gelire karşılık 54 milyar TL gider üretmesi, Türk futbolunun operasyonel bazda nakit akışını kaybettiğinin kanıtıdır. Toplam gelirlerin operasyonel giderleri karşılama oranı %142 seviyesinde kalırken, konsolide operasyonel kâr marjının -%42 ile 16 milyar TL zarara işaret etmesi sürdürülebilir bir iş modeli değildir. Kulüplerimiz yarattıkları gelirden fazlasını "giderleştirmekte", bu durum neticesinde finansal borç yükü katlanarak artmaktadır.
Kulüp bazlı finansal değerlendirme
- Fenerbahçe, 8,79 milyar TL ile toplam konsolide zararın yarısından fazlasını tek başına üstlenmiş durumda. Kulübün giderlerinin gelire oranı %165 seviyesine ulaşırken, operasyonel kâr marjı -%65 düzeyinde gerçekleşiyor. Bu tablo, özellikle yüksek maliyetli kadro yapısı ve artan operasyonel harcamaların, kulübün gelir yaratma kapasitesi üzerinde ciddi bir baskı oluşturduğunu gösteriyor.
31 Mayıs 2026 tarihli finansallara bakıldığında da benzer bir yapı dikkat çekiyor. Yaklaşık 13,57 milyar TL gelire karşılık 19,11 milyar TL satış maliyeti oluşmuş durumda. Bu fark, operasyonel zararın temel kaynağının doğrudan futbol faaliyetleri olduğunu; yani oyuncu maaşları, teknik ekip giderleri ve bonservis amortismanlarının finansal yapıyı belirleyici ölçüde zorladığını açıkça ortaya koyuyor. Nitekim KAP açıklamalarında da en büyük gider kalemlerinin futbolcu ve teknik kadro ücretleri, ürün maliyetleri ve bonservis itfalarından oluştuğu vurgulanıyor.
Bu çerçevede yapılan hesaplama ise, enflasyon muhasebesinin etkilerini dışarıda bırakarak “kesin zarar”ı değil; net parasal pozisyon kazancının dönem kâr/zararına katkısı hariç tutulduğunda ortaya çıkan daha analitik bir zarar görünümünü ifade ediyor. - Beşiktaş’ın finansal görünümü, tablodaki veriler ışığında dört büyük kulüp içinde en kırılgan yapı olarak öne çıkmaktadır. 5 milyar TL’lik gelire karşılık 9,1 milyar TL seviyesindeki satışların maliyeti ve operasyonel giderler, kulübün gelirinin çok üzerinde bir harcama yapısına sahip olduğunu göstermektedir. Bu durum %182’lik gider/gelir oranına işaret ederken, sürdürülebilirlik açısından ciddi bir dengesizlik yaratmaktadır. Nitekim bu yapı, -4,1 milyar TL operasyonel zarar ve -%82 faaliyet kâr marjı ile sonuçlanmıştır. Bu ölçekte bir negatif marj, kulübün ana faaliyetlerinden değer üretemediğini, aksine her gelir biriminin önemli ölçüde zarar yarattığını ortaya koymaktadır. Dolayısıyla Beşiktaş’ta sorun artık yalnızca yüksek maliyet değil; operasyonel modelin yapısal olarak gelir yaratma kapasitesini aşmış olmasıdır ve bu durum kulübü finansal açıdan en yüksek risk grubuna taşımaktadır.
- Galatasaray’ın KAP’ta açıkladığı finansal tablo, ilk bakışta güçlü bir gelir performansına işaret ediyor. Kulüp, 15,02 milyar TL hasılat elde ederken 13,56 milyar TL satış maliyeti sonrası 1,46 milyar TL brüt kâr yaratmayı başarıyor. Ancak bu olumlu görünüm, faaliyet giderlerinin devreye girmesiyle bozuluyor ve sonuçta 1,56 milyar TL esas faaliyet zararı ortaya çıkıyor. Genel çerçevede bakıldığında Galatasaray, 15 milyar TL seviyesindeki geliriyle ligde en yüksek gelir yaratan kulüp konumunda. Yaklaşık %-10,4’lük operasyonel marj ile rakiplerine kıyasla bütçe disiplinine en yakın duran yapı sergilese de, hâlâ operasyonel kârlılığa geçememesi önemli bir risk unsuru olmaya devam ediyor.
- Trabzonspor, 31.05.2026 itibarıyla 4,5 milyar TL ile "Dört Büyükler" arasındaki en düşük geliri elde eden kulüp olmasına rağmen, harcama disiplini açısından rakiplerine kıyasla nispeten daha dengeli bir profil sergiliyor. Kulübün 6,0 - 6,5 milyar TL bandında seyreden maliyet ve giderleri, her 100 TL’lik gelirine karşılık 135 - 145 TL harcadığını ve bunun sonucunda 1,5 ila 2,0 milyar TL arasında operasyonel zarar ürettiğini gösteriyor. Rakamlar ilk bakışta alarm verici görünse de -%35 ile -%45 arasındaki faaliyet kâr marjı, Fenerbahçe (-%65) ve Beşiktaş (-%82) gibi rakiplerinin çok daha derin finansal krizleriyle kıyaslandığında Trabzonspor'un operasyonel yarayı daha küçük tutabildiğini kanıtlıyor. Trabzonspor’un kontrolsüz harcamalardan çok sınırlı gelir yaratma kapasitesi kulübün finansal verimliliğini ve mali dengesini olumsuz etkiliyor. Kulübün sürdürülebilir bir yapıya kavuşması için gider kesintisinden çok acil yeni gelir kanallarına ihtiyacı bulunuyor.
Dört kulübün temel finansal göstergelerinden çıkan ortak sonuçlar
Dört büyük kulübün temel finansal göstergeleri, bilanço büyümesinin büyük ölçüde transfer harcamalarından kaynaklandığını açık biçimde ortaya koyuyor. Bu durum, finansal yapının sürdürülebilir bir gelir modelinden ziyade, maliyet odaklı bir genişleme anlayışına dayandığını gösteriyor.
Her ne kadar kulüpler toplamda 38,1 milyar TL gibi önemli bir gelir hacmine ulaşmış olsalar da, maliyet kontrolü ve harcama disiplini sağlanamadığı sürece UEFA’nın finansal fair-play ve sürdürülebilirlik ilkeleriyle uyumsuzluk devam edecektir. Şeffaflık, etkin bütçe yönetimi ve yapısal yönetsel reformlar hayata geçirilmediği takdirde, operasyonel zararlar özkaynakları eritmeye devam edecek ve finansman maliyeti sarmalı giderek derinleşecektir.
Bu tablo, dört büyük kulübün finansal sorunlarının yalnızca borç stokunun büyüklüğüyle sınırlı olmadığını, asıl problemin bu borcu sürekli üreten iş modeli olduğunu net biçimde ortaya koyuyor. Kulüplerin gelirleri çoğu zaman giderlerini karşılamaya yetmezken, gider yapısı ağırlıklı olarak transfer harcamaları, yüksek futbolcu ücretleri ve oyuncu amortismanları üzerinden şekilleniyor. Bu yapı da doğal olarak kronik bir finansal açık yaratıyor.
Oluşan bu açık ise kalıcı biçimde kapatılamadığı için borçlanma, sermaye artırımı ve varlık satışları gibi geçici yöntemlerle dengelenmeye çalışılıyor. Ancak bu yaklaşım, sorunu çözmekten çok öteleyerek daha kırılgan bir finansal yapı üretiyor.
Öte yandan, raporlarda görülen net kâr rakamları da her zaman gerçek finansal sağlığı tam olarak yansıtmayabiliyor. Finansman kalemleri, enflasyon muhasebesi ve benzeri teknik etkiler, bu sonuçları önemli ölçüde değiştirebiliyor.
Bu nedenle kulüplerin finansal sağlığını değerlendirirken en kritik gösterge net kâr değil; futbol faaliyetlerinin kendi gelirleriyle kendi giderlerini karşılayıp karşılayamadığı, yani operasyonel olarak kendini finanse edip edemediğidir.
Yapılması gerekenler
Dört kulübün önceliği yeni kaynak aramak değil, mevcut finansal yapıyı sürdürülebilir hale getirmek olmalıdır. Bunun için futbolcu ve teknik kadro ücretleri sürdürülebilir futbol gelirlerinin belirli bir oranıyla sınırlandırılmalı, transfer harcamaları kulübün gerçek nakit yaratma kapasitesiyle ilişkilendirilmeli ve kısa vadeli borçlar uzun vadeli, daha öngörülebilir bir yapıya dönüştürülmelidir. Sermaye artırımları sürekli zarar kapatma aracı olmaktan çıkarılarak borç azaltımı, altyapı ve gelir yaratıcı yatırımlara yönlendirilmelidir. Avrupa kupaları gelirlerine aşırı bağımlılık azaltılmalı; altyapıdan oyuncu yetiştirme, oyuncu geliştirme ve satış modeli güçlendirilmelidir. Bunun yanında yönetimlerin net kâr yerine esas faaliyet sonucu, nakit akışı, borç/gelir oranı ve enflasyon muhasebesinden arındırılmış performansı temel yönetim göstergeleri olarak izlemeleri gerekir.
Gelecek perspektifi
Kulüplerin gerçek durumunu görebilmek adına “operasyonel faaliyet” performansını; elde edilen hasılat ile bu hasılatı yaratmak için katlanılan satışların maliyeti ve faaliyet giderleri üzerinden okumak gerekir. Bu yaklaşım, net kârdan çok daha anlamlı bir karşılaştırma sunar; çünkü finansman gelir/giderleri, yatırım gelirleri ve parasal pozisyon kazançları operasyonun gerçek performansını maskeleyemez.
Nitekim gerekli önlemler alınmadığı takdirde dört büyük kulübü; yüksek borç, sürekli sermaye ihtiyacı, yeniden yapılandırma baskısı ve sportif başarı uğruna daha fazla finansal risk alma döngüsü beklemektedir. Gelirler artsa bile maliyetler daha hızlı yükselmeye devam ettiği sürece kulüpler; transfer gelirlerine, Avrupa kupalarına, varlık satışlarına, yeni borçlanmaya ve sermaye artırımlarına bağımlı hale gelecektir. Böyle bir yapı kısa vadede rekabetçi bir görüntü sunabilse de uzun vadede finansal esnekliğin kaybolmasına, sportif bütçelerin daralmasına ve kulüplerin kendi gelirleriyle rekabet edemeyen borç bağımlısı yapılara dönüşmesine yol açar. Asıl risk, kulüplerin bir anda çökmesi değil; birkaç yıl içinde yüksek gelirli fakat düşük kârlı, sürekli finansman arayan ve sportif başarısını ekonomik olarak taşıyamayan yapılara evrilmesidir.
T24’ÜN ARKASINDA HİÇBİR GÜÇ YOK; TEK GÜÇ SİZ OLUN, REKLAMSIZ T24’E ABONE OLUN
|




