

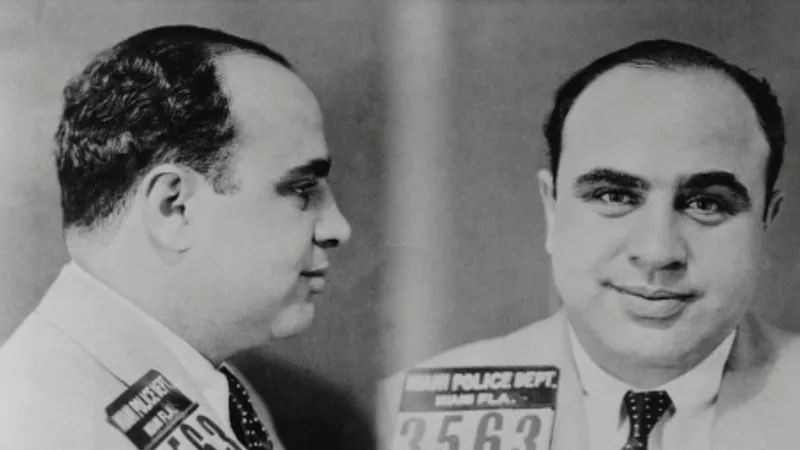


Cinayetler, kaçak içki, kumar, rüşvet ve organize suç… Amerikan devleti yıllarca Al Capone’un peşindeydi. Ama onu uzun yıllar hapse gönderen suç bunların hiçbiri olmadı. Al Capone’u vergi yakaladı.
Bugün 7 Ekim.
Bundan tam 95 yıl önce, 7 Ekim 1931’de Chicago’da Amerika’nın en ünlü gangsterlerinden Al Capone’un vergi kaçakçılığı davasının ikinci günüydü. Dava bir gün önce, 6 Ekim 1931’de başlamıştı. 7 Ekim günü ise savunma, seçilmiş jüri üyelerinden birinin verdiği cevapların doğruluğuna ilişkin ciddi bir itiraz ileri sürdü.
Ancak Al Capone ile vergi idaresi arasındaki hikâye o gün başlamamıştı.
1920’li yılların Amerika’sında alkollü içkilerin üretim, satış ve taşınmasının büyük ölçüde yasaklandığı “Prohibition” dönemi yaşanıyordu. Yasak, bir taraftan içki tüketimini engellemeye çalışırken diğer taraftan devasa bir yasa dışı pazar yaratmıştı. Al Capone da özellikle Chicago’da kaçak içki, kumar ve diğer yasa dışı faaliyetlerden büyük gelir elde eden suç örgütünün başındaki isim hâline gelmişti.
Federal makamların sorunu şuydu: Capone’un adı çok sayıda ağır suçla birlikte anılmasına rağmen bunları mahkûmiyete yetecek delillerle ona bağlamak kolay değildi. Federal hükümet bunun üzerine başka bir yol izledi.
Parayı takip etti.
ABD Hazine Bakanlığına bağlı Bureau of Internal Revenue’nun Intelligence Unit birimi Capone’un gelirlerini araştırmaya başladı. Daha sonra hazırlanan resmi rapora göre Capone, iddianame kapsamındaki yıllarda hiç gelir vergisi beyannamesi vermemiş ve elde ettiği gelirler üzerinden vergi ödememişti. Üstelik işini zorlaştıracak biçimde banka hesabı ve düzenli ticari kayıtları da bulunmuyordu; işlemlerinin önemli bölümü nakit üzerinden gerçekleştiriliyordu. Bu nedenle devletin vergi dosyası büyük ölçüde tanık ifadeleri, para transferleri, kumar faaliyetlerine ilişkin kayıtlar ve Capone’un gelirine ilişkin kendi beyanlarının parçalarının bir araya getirilmesiyle oluşturuldu.
İşin hukuken ilginç tarafı ise şuydu:
Gelirin yasa dışı olması, onu vergiden kurtarmıyordu.
Başka bir ifadeyle devlet, “Bu parayı hukuka aykırı yollardan kazandın; o hâlde gelir değildir” demiyordu. Tam tersine, yasa dışı faaliyetlerden elde edilen kazanç da federal gelir vergisinin konusu olabiliyordu.
Nitekim Amerikan Yüksek Mahkemesi daha 1927 yılında United States v. Sullivan kararında yasa dışı içki ticaretinden elde edilen kazancın federal gelir vergisine tabi olduğunu kabul etmişti. Dolayısıyla Capone açısından “Kazancım yasa dışı faaliyetten geliyor” savunması vergi yükümlülüğünü ortadan kaldırmıyordu.
Devlet Capone’un servetini nasıl ispatladı?
Capone vakasının vergi hukuku açısından belki de en ilginç kısmı burasıdır.
Bir kişinin banka hesabı, düzgün muhasebe kayıtları ve kendi adına kayıtlı önemli mal varlığı yoksa gerçek gelirini nasıl tespit edeceksiniz?
Vergi denetim elemanları Capone’un yaşam tarzını ve para hareketlerini izledi. Kumar işletmelerinin kayıtları, Western Union aracılığıyla yapılan para transferleri, çeşitli ödemeler, tanık anlatımları ve Capone’un harcamaları bir araya getirildi.
National Archives’ın dava dosyasına ilişkin açıklamasına göre savcılık, yargılama sırasında Capone’un yüksek tutarlı harcamalarını ortaya koyarak önemli bir gelire sahip olduğunu göstermeye çalıştı. Aynı zamanda Capone’un federal gelir vergisi ödeme yükümlülüğünün farkında olduğunu ancak bu yükümlülüğü yerine getirmediğini gösteren deliller sundu.
Hatta Capone başlangıçta işi mahkemeye kadar götürmemeyi denedi.
16 Haziran 1931’de vergi kaçakçılığı ve içki yasağına ilişkin suçlamalar karşısında suçunu kabul etti. Capone, bunun kendisine yaklaşık iki buçuk yıllık bir ceza sağlayacak bir anlaşma olduğunu düşünüyordu. Fakat davaya bakan federal yargıç James H. Wilkerson, taraflar arasındaki böyle bir anlaşmanın kendisini bağlamadığını bildirdi. Bunun üzerine Capone suçunu kabul eden beyanından döndü ve yargılama başladı.
Ve takvimler 6 Ekim 1931’i gösterdiğinde Al Capone federal mahkemede vergi suçlarından yargılanmaya başladı.
Ertesi gün, yani 7 Ekim 1931’de, dava devam ederken savunma avukatlarından biri seçilen jüri üyelerinden birinin sorulara dürüst cevap vermediğini ileri sürerek jüriye itiraz etti. Dönemin 7 Ekim tarihli gazeteleri bu gelişmeyi “Capone income tax trial” başlığı altında aktarıyordu.
Yargılama yaklaşık iki hafta sürdü.
Sonunda vergi kazandı
Jüri 17 Ekim 1931’de kararını verdi.
ABD Ulusal Arşivlerinde bugün hâlâ saklanan ve 12 jüri üyesinin imzasını taşıyan karar belgesine göre Capone bazı suçlamalardan beraat etti ancak beş ayrı suçlama bakımından suçlu bulundu. Bunların üçü ağır suç, ikisi ise daha hafif nitelikteki vergi suçlarıydı.
Ardından ağır bir ceza geldi.
Capone 11 yıl federal hapis cezasına mahkûm edildi. Ayrıca 50 bin dolar para cezasına çarptırıldı ve geriye dönük yaklaşık 215 bin dolar vergi ile bunun faizlerini ödemesi gerekti. Dönemin koşulları düşünüldüğünde bunlar son derece yüksek tutarlardı. Amerikan Gelir İdaresi (IRS) de kendi tarihçesinde Capone dosyasını, vergi idaresinin en meşhur soruşturmalarından biri olarak kaydediyor.
Burada sıkça tekrarlanan bir ifadeyi de düzeltmek gerekir.
“Amerikan devleti Al Capone’u hiçbir suçtan yakalayamadı, yalnızca vergiden yakaladı” demek bütünüyle doğru değildir. Capone daha önce başka suçlardan da tutuklanmış ve hapis cezası almıştı. Örneğin 1929’da Philadelphia’da gizli silah taşımaktan bir yıl hapse mahkûm edilmişti. Ayrıca federal mahkemeye itaatsizlik nedeniyle de hakkında mahkûmiyet kararı verilmişti.
Fakat onu suç örgütünün başından alıp uzun süreli olarak federal cezaevine gönderen dava vergi davasıydı.
Capone önce Atlanta’daki federal cezaevine, 1934’te ise Alcatraz’a gönderildi. Yaklaşık yedi buçuk yıl cezaevinde kaldıktan sonra 16 Kasım 1939’da serbest bırakıldı.
Vergiden kaçmak bazen diğer suçlardan kaçmaktan daha zordur
Al Capone hikâyesini ilginç yapan yalnızca ünlü bir gangsterin vergi kaçakçılığından mahkûm edilmesi değildir.
Hikâye aynı zamanda verginin devlet açısından ne kadar güçlü bir malî iz oluşturabileceğini gösteriyor.
Bir suçun işlendiğini ispatlamak başka, suçtan elde edilen paranın varlığını ispatlamak başka şeydir. Para harcandığında, transfer edildiğinde, bir işletmeye aktarıldığında ya da kişinin yaşam standardına dönüştüğünde geride birtakım izler bırakır.
Vergi idaresi açısından soru bazen son derece basittir:
Bu servetin kaynağı nedir ve vergisi ödenmiş midir?
Al Capone’un dosyasında da nihayetinde yapılan buydu.
Cinayet iddialarının ve organize suç dünyasının merkezindeki bir isim; yıllarca farklı soruşturmalardan sıyrılmayı başardı. Ancak elde ettiği gelirin kaynağı ve bunun üzerinden ödemediği vergi, devletin önüne başka bir kapı açtı.
O nedenle Al Capone davasından vergi tarihine kalan ders belki de tek cümleyle şöyle özetlenebilir:
Devletten pek çok şeyi saklayabilirsiniz; ama kazandığınız ve harcadığınız paranın izini sonsuza kadar saklamak her zaman o kadar kolay değildir.
Fon skandalına karışanlar da aynı yöntemle tespit edilebilir
Tam da bu noktada Al Capone dosyasının bugün Türkiye’de tartışılan fon skandalı bakımından da hatırlatıcı bir tarafı var. Hakkında soruşturma yürütülen kişiler yönünden elbette masumiyet karinesi geçerlidir ve ceza soruşturmasının sonucunu beklemek gerekir. Ancak ceza soruşturmasından bağımsız olarak Vergi Denetim Kurulunun paranın izini sürmesinin önünde bir engel yoktur. Para kimden çıktı, kime gitti, hangi hesaplardan geçti, nerede kullanıldı; bu tutarlar beyan edilmiş gelirlerle uyumlu mu ve vergileri ödenmiş mi? Yapılacak kapsamlı bir vergi incelemesi, yalnızca olayın taraflarının değil, para hareketlerinin ulaştığı kişi ve işletmelerin de vergisel durumunu ortaya koyabilir. Al Capone dosyasının neredeyse bir asır sonra hâlâ hatırlattığı şey tam da budur: Bazen ceza soruşturmasının göremediğini vergi incelemesi, paranın bıraktığı iz üzerinden görebilir.
|
T24'ten kamuoyuna - Türkiye’yle dertleşme; T24’e erişim nasıl engellenebildi! Karar, tebliğden önce Adalet Bakanlığı'nın WhatsApp gruplarında paylaşıldıAdalet Bakanlığı, basın gruplarında paylaştığı notla, dünyada da referans gösterilen, Türkiye'nin en büyük bağımsız haber sitesi T24'ün internet ve sosyal medya hesaplarının 'LGBT propagandası' yaptığı suçlamasıyla İstanbul 1. Sulh Ceza Hâkimliği'nce erişime kapatıldığını duyurdu. Bilgi notunda ayrıca T24'ün LGBTİ+'lar hakkındaki içerikleri de dosya şeklinde gönderildi. Erişim engeli olarak alınan karar, gönderildiği Siber Güvenlik Başkanlığı tarafından akşam saatlerinde e-posta yoluyla T24'e tebliğ edildi. İlgili 118 içerik ile T24’ü erişime kapatma kararının, 29 Eylül'de alındığı öğrenildi. Mahkeme kararında, sulh ceza hâkimliğinin erişim engeli talebini 25 Eylül'de reddettiği, ancak itirazı değerlendiren mahkemenin daha sonra erişim engeli kararı aldığı bilgisi yer aldı. Kararda, T24'ün söz konusu haberleri ve sosyal medya paylaşımlarının "Türk aile yapısını zayıflatmaya yönelik olduğu" ve içeriklerin "gençlerin cinsel yönelim ve cinsiyet kimliği konularındaki gelişim süreçlerini olumsuz etkileyebileceği" iddia edildi. Bu iddialarla, 5651 sayılı İnternet Ortamında Yapılan Yayınların Düzenlenmesi Hakkında Kanun'un 8/A maddesine dayanarak "suç işlenmesinin önlenmesi ve kamu düzeninin korunması" gerekçesiyle erişim engeli ve içeriğin yayından çıkarılması yönünde karar verildiği bildirildi. Kararın BTK sayfasında yayımlanmasının ardından, 17 yıldır bağımsız gazetecilik yapan T24 haber sitesi 30 Eylül 2026 tarihinde erişime engellendi. T24'e erişim engeli dünya basınında: Katıksız gazeteciliğe darbe! T24 hakkında iftira ve linç kampanyasıT24 hakkında X'te bir süredir bazı hesaplar tarafından iftira kampanyası yürütülüyordu. Farklı hesaplarca servis edilen aynı video görseli ve aynı metinde, "'Basın özgürlüğü' söylemi üzerinden yürütülen tartışmanın merkezinde bu kez T24’e aktarıldığı belirtilen fonlar var. Söz konusu fonların hangi kaynaklardan geldiği, hangi amaçlarla sağlandığı ve yayın politikasıyla nasıl bir ilişki taşıdığı kamuoyunca sorgulanıyor. Özellikle LGBT içerikleri üzerinden aile yapımızı hedef alan yayınlarla öne çıkan T24’ün asıl niyeti belli" ifadeleri yer alıyordu. DOĞAN AKIN YAZDI: T24 17 yaşında: Bir “aynı fikirde olmama hakkı” hikâyesi Kendinize ve bağımsız gazeteciliğe bir iyilik yapın, reklamsız T24’e abone olun! ‘Haber elemanı’ arkadaşlar; nerede bu Almanya paraları, söyleyin bölüşelim! |
Dünyada ve Türkiye’de T2417 yıldır tek kuruş almadı!Hiçbir şirket, kişi, kurum, kuruluş, dernek, örgüt, fon ve benzeri oluşumla bir ilişkisi bulunmayan, kendi ürettiği imkânlar dışında hiçbir dış kaynak tüketmeyen bağımsız internet gazetesi T24; 1 Eylül 2009'da yayına başladı. Aradan geçen 17 yılda hiçbir kişi, kurum, şirket, fon ve benzeri bir yapıdan tek kuruş almadı. T24 hesapları Maliye tarafından defalarca denetlendi, fon aldığına dair hiçbir bulguya rastlanmadı. Gazetecilerin en çok bildiği ve düzenli takip ettiği haber sitesi!Guardian Vakfı ile Norveç Sosyal Bilimler Derneği'nin ortaklığıyla Medya Araştırmaları Derneği tarafından 2018'de yapılan araştırmada T24 "gazetecilerin en çok bildiği ve düzenli takip ettiği haber sitesi" olarak tespit edildi. Dünyanın önde gelen paylaşım organizasyonlarından TEDX Konuşmaları'nda, kuruluşu ve kazandığı etkiyle hikâyesi sahneye davet edilen Türkiye'deki ilk ve tek haber sitesi T24 oldu. Yapay zekâ bilgi doğrulamak için en çok T24’e başvuruyor!Stanford Üniversitesi’nin 12 bin 600 soru yönelterek yaptığı, sonuçları temmuz ayında açıklanan araştırmanın sonuçlarına göre; yapay zekâ platformlarının Türkçe bilgi doğrulama süreçlerinde başvurduğu mecralar arasında T24 birinci sırada çıktı.
|
 Çizgi: Selçuk Demirel
T24’ÜN ARKASINDA HİÇBİR GÜÇ YOK; TEK GÜÇ SİZ OLUN, REKLAMSIZ T24’E ABONE OLUN
|




